ایجنتهای هوش مصنوعی چگونه بازار را میان ارزانترین قیمت و بهترین راهکار تقسیم میکنند؟
ورود ایجنتهای هوش مصنوعی به چرخه خرید، استراتژی رقابتی شرکتها را دستخوش دگرگونی بنیادین میکند. در دنیایی که نرمافزارها تصمیمگیرنده نهایی هستند، کسبوکارهای معمولیِ حاضر در میانه بازار تحت فشار شدیدی قرار میگیرند و تنها ارزانترین ارائهدهندگان یا تخصصیترین راهکارها شانس بقا خواهند داشت.
در یک نگاه (نکات کلیدی خبر)
خلاصه مهمترین نکات و تحولات این گزارش برای مطالعه سریع
- ایجنتهای هوش مصنوعی احساسات و وفاداری به برند ندارند و تنها به ارزانترین قیمت ممکن یا دقیقترین انطباق با نیاز خریدار پاداش میدهند.
- کسبوکارهای معمولی در میانه بازار که به بیحوصلگی مشتریان برای مقایسه قیمتها تکیه داشتند، با خودکارسازی مقایسه توسط نرمافزار با بحران روبهرو میشوند.
- در تجارت مبتنی بر ایجنت، تمایز شرکتها باید در قالب دادههای شفاف و قابل اندازهگیری برای ماشینها ارائه شود تا بهعنوان کالایی بینامونشان تلقی نشوند.
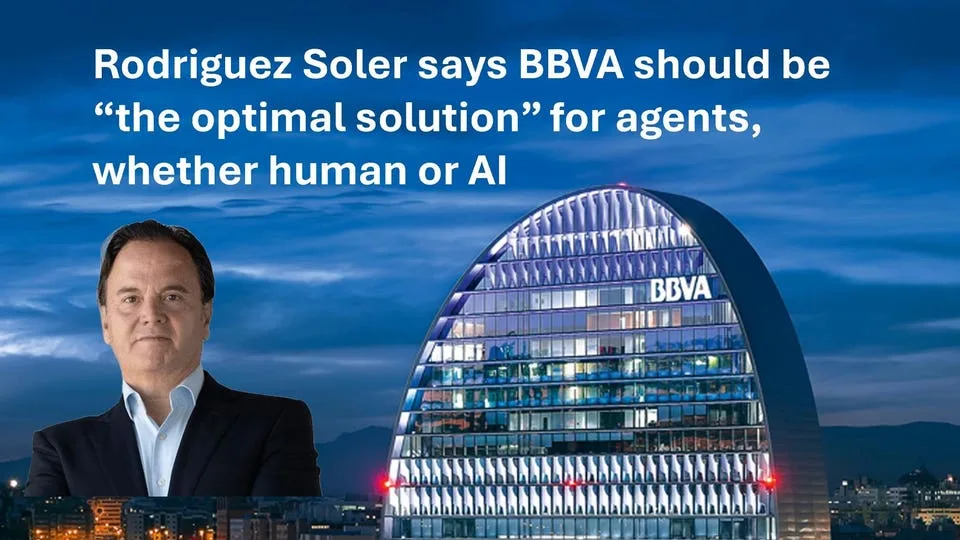
«خاویر رودریگز سولر» تصویر بسیار ملموسی از مشتریانی ترسیم میکند که بهزودی صنعت بانکداری را متحول خواهند کرد. او با شبیهسازی رفتار یک ایجنت هوش مصنوعی که میخواهد به نمایندگی از یک فرد، بانکی را انتخاب کند، لحن آن را اینگونه بازگو میکند: «برای من مهم نیست که برند شما چقدر مشهور است، شعب زیبایی دارید یا پرسنل شما چقدر خوشبرخورد هستند... من یک ایجنتم؛ هیچ احساسی ندارم، هیچوقت کلافه نمیشوم و به محض اینکه خیالم از امنیت شما راحت شود، به شما اعتماد میکنم.»
بانک اسپانیایی BBVA که رودریگز سولر در آن ریاست بخش بانکداری شرکتی و سرمایهگذاری بینالمللی را بر عهده دارد، بهجای انتظار کشیدن، خود را برای مواجهه با چنین مشتریانی آماده کرده است. این غول بانکی که دامنه فعالیت آن از مکزیک تا ترکیه گسترش دارد، دستیار دیجیتال خود به نام Blue را بر پایه مدلهای OpenAI توسعه داده و در ماه ژوئیه، با همکاری شرکت ویزا، نخستین خرید ثبتشده با هدایت یک ایجنت هوش مصنوعی را به سرانجام رساند.
بررسیها و گفتوگو با فعالان صنایع بانکداری، پرداخت، گردشگری و تأمین مالی تجهیزات درباره تجارت مبتنی بر ایجنت (Agentic Commerce) نشان میدهد که ایجنتهایی شبیه به نمونه توصیفشده، بسیاری از بازارها را به دو قطب متمایز تقسیم خواهند کرد؛ آنها در یک سو به ارزانترین قیمت و در سوی دیگر به متناسبترین و دقیقترین راهکار پاداش میدهند، در حالی که میانه امن و آرام بازار فرسوده خواهد شد. در این میدان، برندگان شرکتهایی هستند که خیلی زود جایگاه اختصاصی خود را برگزینند.
میانه امن و آرام بازار
در سال ۱۹۸۰، مایکل پورتر در کتاب ماندگار خود با عنوان استراتژی رقابتی استدلال کرد که هر شرکت باید بین استراتژی «کاهش هزینهها» و «تمایز محصول» دست به انتخاب بزند و نسبت به «گیر افتادن در میانه بازار» هشدار داد. با این حال، سالها شرکتهای پرشماری این توصیه را نادیده گرفتند و به موفقیتهای خوبی هم رسیدند؛ محصولات آنها به اندازه کافی ارزان و کارآمد بود و مشتریان نیز بهندرت وقت کافی برای یافتن گزینهای آشکارا بهتر داشتند، چراکه جریان اطلاعات هیچگاه مانند آب روان و شفاف نبوده است.
به گفته رودریگز سولر، کسبوکار بانکداری همواره از «حاشیه سود ناشی از اصطکاک» ارتزاق کرده است؛ مانند سپردههایی که سود بسیار ناچیزی دریافت میکنند، اما صرفاً به این دلیل در حساب باقی میمانند که انتقال آنها به جایی دیگر دردسر دارد. ایجنتهای هوش مصنوعی احتمالاً این حاشیه سودها را از میان خواهند برد؛ زیرا نرمافزار در کسری از ثانیه تمامی گزینهها را با هم مقایسه میکند و شعبههای مجلل فیزیکی نیز کوچکترین تأثیری بر قضاوت آن ندارند.
علاوه بر این، ایجنتها به نام برندها نیز بیتفاوت خواهند بود. همانطور که رودریگز سولر خاطرنشان میکند، با توجه به اینکه سپردههای بانکی در آمریکا تا سقف ۲۵۰ هزار دلار بیمه هستند، یک ایجنت دستکم برای مبالغ زیر این رقم «هیچ دلیلی برای ترجیح دادن جیپی مورگان به یک بانک محلی کوچک» نمیبیند. در هر بازاری که یک شرکت بیمه یا ضمانتنامه معتبر نتیجه کار را تضمین کند، آرامش خاطر ناشی از یک برند نامدار برای یک ماشین، ارزش بسیار کمتری نسبت به یک انسان محتاط خواهد داشت.
بانک BBVA پیشتر نیز تحولی مشابه را تجربه کرده است. رودریگز سولر یادآوری میکند: «۱۲ سال پیش برخی از همکارانم استدلال میکردند که نباید به سمت خدمات دیجیتال برویم، زیرا این کار شعب فیزیکی و مدل ارزشآفرینی سنتی ما را نابود میکند. اما ما برعکس عمل کردیم و با تمام قوا به سمت دیجیتالی شدن گام برداشتیم.» امروزه ۸۰ درصد از فعالیتهای بانکداری خرد این مجموعه بهصورت دیجیتال انجام میشود و بستههای پیشنهادی آن بارها فینتکها را پشت سر گذاشته است. او تأکید میکند: «ما در عصر هوش مصنوعی نیز دقیقاً همین استراتژی را دنبال میکنیم.» هدف این است که حتی وقتی مشتری تصمیمگیری را به یک دستیار هوشمند میسپارد، BBVA همچنان انتخاب طبیعی او باشد؛ چنانچه مشتری «دستیار بسیار توانمندی، چه انسانی و چه هوش مصنوعی» در اختیار داشته باشد، این بانک باید بهینهترین گزینه برای آن دستیار به حساب بیاید.
دو مسیر برای پیروزی در بازی جدید
«لئونید میرونیوک»، مدیر ارشد سابق محصول در شرکت ویزا، در این زمینه توضیح میدهد: «ایجنتها در بخشهایی برگ برنده را در دست دارند که مشتری برای نتیجه نهایی ارزش قائل است، اما از خود فرایند خرید لذتی نمیبرد.» در خریدهایی که مردم آنها را کاری روزمره و خستهکننده میدانند، ایجنتها معمولاً پایینترین قیمت را جستجو میکنند؛ در نتیجه، چنین بازارهایی به مدل درآمدی معادن شبیه میشوند که در آن، مالکِ کمهزینهترین معدن سود سرشاری به جیب میزند و باقی بازیگران ناچارند برای بقا سختی زیادی تحمل کنند.
در سوی دیگر ماجرا، ایجنتی که شرایط و وضعیت خاص خریدار را بهخوبی بشناسد، میتواند پیشنهادهای کاملاً متناسبی بر پایه نظریه «کارهایی که باید انجام شوند» (Jobs to be Done) پیدا کند؛ رویکردی که پیشرفت مدنظر خریدار در یک موقعیت مشخص را هدف میگیرد. چنین ایجنتی حتی ممکن است نیازهایی را نمایان کند که خود خریدار هنوز به آنها پی نبرده یا بیانشان نکرده است. پلتفرم Shopify نشانه زودهنگامی از این بازار موسوم به «دنباله طولانی» (Long Tail) ارائه داده و اعلام کرده است که ۷۵ درصد از سفارشهای نسبتدادهشده به هوش مصنوعی در سهماهه دوم سال، خارج از ۱۰۰ گروه کالایی پرفروش آن بودهاند؛ هرچند این شرکت حجم کلی چنین معاملاتی را هنوز محدود میداند.
در بازارهای سازمانی و معاملات بنگاهبهبنگاه (B2B)، یکی از مدیران ارشد بخش تأمین مالی یک سازنده کامیون و تجهیزات سنگین اظهار میکند که این شرکت بهخوبی میداند هرگز در نرخ سود وام نمیتواند با بانکهای بزرگ رقابت کند. مزیت رقابتی آنها در شناخت عمیق ماشینآلات نهفته است. در کامیونهای برقی که گاهی قیمتی چند برابر مدلهای دیزلی دارند، این تخصص به معنای رصد دائمی سلامت باتری و برآورد ارزش کامیون پس از پایان دوره اجاره است؛ عواملی که یک وامدهنده معمولی بههیچوجه به آنها توجه نمیکند. حال اگر ایجنت هوش مصنوعی متعلق به مالک یک ناوگان، بهجای نرخ سود اولیه، «هزینه کل مالکیت» (Total Cost of Ownership) را مبنای تصمیمگیری قرار دهد، خریدار را مستقیماً به سوی این تخصص و تجربه هدایت خواهد کرد.
تحقق تمام این سناریوها به این بستگی دارد که ایجنت بتواند این تمایزها را ببیند و درک کند. در هزاران خرید شبیهسازیشده در بستر چهار مدل مطرح هوش مصنوعی که توسط محققان دانشکده بازرگانی بیز و کینگز کالج لندن اجرا شد، امتیاز ستارهای کالاها تنها عاملی بود که بهصورت پیوسته شانس انتخاب محصول توسط ایجنتها را افزایش میداد. در طرف مقابل، ترفندهای بازاریابی سنتی مانند پیامهای محدودیت موجودی یا شمارشگرهای معکوس تخفیف تأثیر پایداری نداشتند و حتی در مواردی نتیجه معکوس رقم زدند. سابقه طولانی ارتباط با مشتری نیز دیگر اهمیت چندانی ندارد، مگر آنکه به دادههای مستند و قابل خواندن برای ماشین تبدیل شود؛ شواهدی مثل نرخ پایبندی به توافقنامه سطح خدمات یا میزان ارزش باقیمانده تحققیافته محصول.
سه پرسش حیاتی برای فعالان میانه بازار
دسامبر گذشته، شرکت ویزا پیشبینی کرد که تا فصل تعطیلات سال ۲۰۲۶، میلیونها مصرفکننده فرایند خریدهای خود را به ایجنتهای هوش مصنوعی خواهند سپرد. رودریگز سولر انتظار دارد که این نرمافزارها سریعترین میزان نفوذ را در میان توده مشتریان عمومی و کندترین پیشرفت را در روابط پیچیده شرکتی داشته باشند؛ مسیری که الگوی پذیرش آن شباهت زیادی به بانکداری دیجیتال دارد. مدیران کسبوکارهای حاضر در میانه بازار اکنون باید سه پرسش مهم را پیش روی خود بگذارند:
- کدام بخش از حاشیه سود ما به بیحوصلگی مشتری برای جستجو و مقایسه وابسته است؟ این بخش نخستین سودی است که زیر تیغ رقابت با ایجنتها از بین میرود.
- کدام بخش از مبالغ اضافهای که دریافت میکنیم، متکی بر حس اطمینان یا اعتمادی است که شخص ثالث دیگری نیز میتواند آن را تضمین کند؟ ایجنتی که یک تأمینکننده را به قدر کافی امن تشخیص دهد، هیچ دلیلی برای پرداخت هزینه بیشتر بابت برندسازی نمیبیند.
- آیا یک ایجنت میتواند تمایز و برتری خدمات ما را بر اساس دادههای قابل جستجو ارزیابی و تأیید کند؟ در غیر این صورت، فارغ از تصورات مشتریان، هوش مصنوعی ما را صرفاً یک کالای عمومی و بینامونشان در نظر خواهد گرفت.
پاسخهای شفاف و بیپرده به این پرسشها احتمالاً بیشتر سازمانها را به سوی یکی از دو قطب بازار سوق خواهد داد: گروهی تصمیم میگیرند ارزانترین تأمینکننده ممکن باشند و گروهی دیگر خدمات خود را بر اساس «کارهایی که باید برای مشتری انجام شوند» بازتعریف کرده و ارزش این راهکارها را برای ماشینها قابل ارزیابی میسازند. البته یک شرکت میتواند با ارائه محصولات جداگانه در هر دو سوی بازار نقشآفرینی کند، اما نمیتواند با یک بسته مشترک برای همه مخاطبان همهچیز باشد. شرکتهای حاضر در میانه بازار سالها از هشدار قدیمی مایکل پورتر در امان مانده بودند، اما به نظر میرسد ایجنتهای هوش مصنوعی به زودی این دوره آسودگی را به پایان خواهند رساند.
برچسب های مرتبط
مطالب مرتبط و پیشنهادی
۵ نشتی مالی بزرگ هوش مصنوعی که بیصدا بودجه استارتاپها را میبلعند
استفاده از ابزارهای هوش مصنوعی میتواند هزینههای پیشبینینشدهای روی دست استارتاپها بگذارد و بودجه آنها را پیش از موعد خالی کند. در این گزارش، ۵ نشتی مالی پنهان در پروژههای هوش مصنوعی و راهکار حسابرسی ۳۰ دقیقهای برای مهار آنها را بررسی میکنیم.
معمای بازدهی هوش مصنوعی؛ چرا شرکتها ارزش واقعی این فناوری را اشتباه اندازه میگیرند؟
بسیاری از شرکتها سودآوری هوش مصنوعی را صرفاً در تعدیل نیرو و صرفهجویی کوتاهمدت جستجو میکنند، اما بازدهی واقعی این فناوری در گرو بازطراحی جریانهای کاری و انباشت «سرمایه شناختی» است؛ دارایی ارزشمندی که استانداردهای کهنه حسابداری آن را از ترازنامهها پنهان کردهاند.
سیلزفورس با معامله ۵٫۶۶ میلیارد دلاری بریز را خرید؛ جهش ۵۰ درصدی سهام پلتفرم هوش مصنوعی
سیلزفورس با امضای توافقی به ارزش ۵٫۶۶ میلیارد دلار، پلتفرم بازاریابی و تعامل با مشتری بریز را تصاحب میکند. به دنبال اعلام این خبر، سهام این شرکت حوزه هوش مصنوعی جهشی بیش از ۵۰ درصدی را تجربه کرد و مقرر شد سهامداران آن به ازای هر سهم، ۴۷٫۵۰ دلار نقد دریافت کنند.
دیدگاه ها و گفتگوی تخصصی
نظرات خود را با جامعه مخاطبان وایر ای آی در میان بگذارید
هنوز دیدگاهی برای این مطلب ثبت نشده است
اولین نفری باشید که دیدگاه، تحلیل یا دیدگاه خود را درباره این موضوع با دیگران به اشتراک می گذارد.