جذب سرمایه ۳۰ میلیون دلاری استارتاپ وستا (Vesta)؛ سپردن پروندههای وام مسکن به لشکری از ایجنتهای هوش مصنوعی
استارتاپ وستا (Vesta) با جذب سرمایه تازه ۳۰ میلیون دلاری قصد دارد فرایند فرسایشی و پرهزینه دریافت وام مسکن را دگرگون کند. این پلتفرم با بهکارگیری لشکری از ایجنتهای هوش مصنوعی، رسیدگی به پروندهها را سریعتر کرده و بخش عمدهای از ارزیابیهای اعتباری را خودکار میسازد.
در یک نگاه (نکات کلیدی خبر)
خلاصه مهمترین نکات و تحولات این گزارش برای مطالعه سریع
- استارتاپ وستا (Vesta) در یک دور سرمایهگذاری جدید موفق به جذب ۳۰ میلیون دلار شد تا فرایند زمانبر و پیچیده صدور وام مسکن را به ایجنتهای هوش مصنوعی بسپارد.
- به گفته مدیرعامل وستا، درآمد این شرکت ظرف یک سال گذشته ۱۲ برابر شده و جهش مدلهای پیشرفتهای مثل Claude Sonnet 4.5 اجرای خودکار وظایف چندمرحلهای را ممکن کرده است.
- بستن پرونده وام مسکن در آمریکا بهطور میانگین ۴۰ روز طول میکشد و ۱۱ هزار دلار هزینه دارد؛ وستا قصد دارد با جایگزینی نیروی انسانی با ایجنتها این گلوگاه را از میان بردارد.
استارتاپ وستا (Vesta) که یک پلتفرم نرمافزاری بومی هوش مصنوعی برای تسهیل فرایند صدور وام مسکن است، از جذب سرمایه ۳۰ میلیون دلاری به رهبری صندوق Conversion Capital خبر داد.
این استارتاپ با بهکارگیری لشکری از ایجنتهای هوش مصنوعی بخش عمدهای از فرایند تشکیل پرونده و بررسی وام را خودکار میکند؛ اتفاقی که به گفته بنیانگذاران، زمان رسیدگی به پروندهها و هزینههای سرسامآور مؤسسات مالی را به شدت کاهش میدهد. جالب اینکه سه شرکت از مشتریان بزرگ وستا از جمله Pennymac و New American Funding نیز در کنار نامهای بزرگی چون Citi Ventures و اندریسن هوروویتز (Andreessen Horowitz) در این دور جذب سرمایه مشارکت کردهاند.
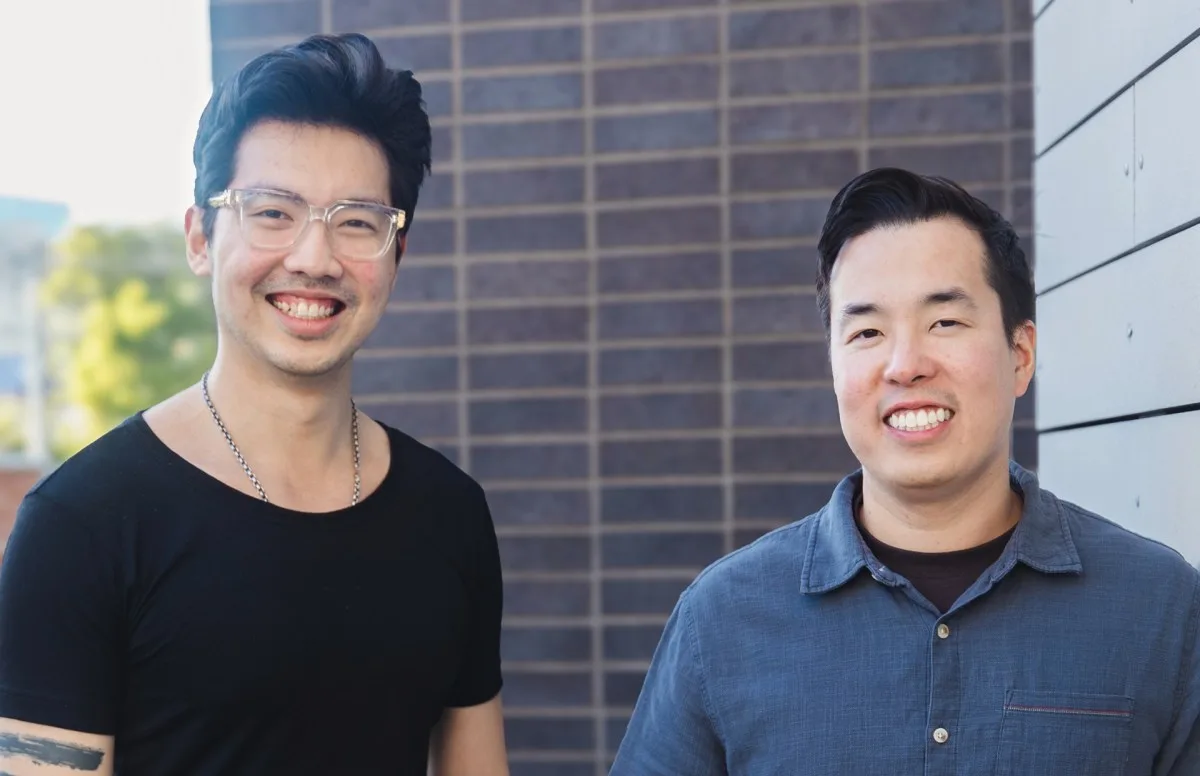
مایک یو (Mike Yu) در سال ۲۰۲۰ به همراه دوون یانگ (Devon Yang) این شرکت را پایهگذاری کرد. یو، مدیرعامل وستا، اعلام کرد که اکنون بهترین زمان برای جذب سرمایه بود؛ چرا که تقاضا برای محصول آنها در سال گذشته رشد انفجاری داشته است. او اشاره کرد که درآمد سالانه شرکت رشد ۱۲ برابری را به ثبت رسانده و مجموع سرمایه جذبشده وستا تا به امروز به ۸۵ میلیون دلار رسیده است.
یو با ابراز رضایت از وضعیت فعلی میگوید: «با وجود اینکه استقبال از محصول فوقالعاده بوده، سهم ما از کل بازار هنوز زیر ۵ درصد است. بنابراین حالا بهترین فرصت برای جذب نیروهای متخصص، تصاحب سهم بازار بیشتر و سرمایهگذاری روی خطوط محصولات جدید است.»
این خطوط محصول جدید شامل یک دستیار شخصی هوشمند برای صادرکنندگان وام مسکن است که وظایف روزمره را انجام داده و گردش کارها را رصد میکند. در حال حاضر در آمریکا، نهایی کردن یک پرونده وام مسکن حدود ۴۰ روز زمان میبرد و بهطور میانگین ۱۱ هزار دلار برای هر وام هزینه دارد. یو در اینباره توضیح میدهد: «بخش اعظم این هزینه صرف دستمزد نیروی انسانی میشود و گلوگاه اصلی زمانبندی هم این است که پروندهها باید مدتها منتظر بمانند تا یک کارشناس انسانی فرصت بررسی آنها را پیدا کند.»
ایده اصلی وستا این است که به سازمانها امکان دهد ارتشی از ایجنتهای هوش مصنوعی را برای تسریع کارها به خدمت بگیرند. مشتریان خودشان تعیین میکنند که چه وظایفی به ایجنتهای وستا محول شود. یو میگوید: «بسیاری از مشتریان کار را با یک ایجنت هوش مصنوعی شروع میکنند که یک ناظر انسانی خروجیهای آن را تأیید میکند؛ سپس رسیدگی به بخشی از پروندههای وام را بهطور مستقل به ایجنتها میسپارند و به مرور کار را گسترش میدهند.» او حتی اضافه کرد که برخی وامدهندگان از ایجنتهای وستا برای ارزیابی ریسک و تصمیمگیری نهایی اعتبارسنجی وامها هم استفاده میکنند.
البته یو تأکید کرد که در هر شرایطی و فارغ از اینکه چه نرمافزار یا ایجنتی استفاده شود، مسئولیت نهایی تصمیمات اعتبارسنجی همچنان بر عهده خود مؤسسات مالی است. او یادآور شد که تمامی اقدامات و استدلالهای پشت هر تصمیم به دقت ثبت میشوند تا رعایت قوانین و ممیزی تصمیمات هوش مصنوعی به سادگی امکانپذیر باشد.
دستیابی به این سطح از استقلال عمل به لطف پیشرفتهای چشمگیر مدلهای هوش مصنوعی در سال اخیر ممکن شده است؛ مدلهایی که پیش از این برای انجام وظایف پیچیده و چندمرحلهای در حوزه وام مسکن به اندازه کافی توانمند نبودند. تا پیش از این، تمرکز اصلی وستا روی ساخت معماری داده مناسب بود تا بتواند از پیشرفتهترین ابزارها برای خودکارسازی این فرایند بهره ببرد.
یو درباره این پیشرفت بزرگ میگوید: «برای ما نقطه عطف و جهش واقعی، مدل Claude Sonnet 4.5 بود؛ مدلی که متوجه شدیم در پایبندی به دستورالعملهای سفارشی کاربر در طول بازههای زمانی مورد نیاز ما، عملکردی به مراتب بهتر از نسلهای قبلی از خود نشان میدهد.»
وستا در بازار با دو جبهه رقابت میکند: از یک سو سیستمهای سنتی وام مسکن مثل ICE Mortgage Technology و از سوی دیگر استارتاپهای بومی هوش مصنوعی مثل اکسپنس (Xpanse) که آنها هم به دنبال خودکارسازی فرایند اعطای وام هستند.
یو در مقایسه پلتفرم خود با غولهای سنتی بازار میگوید مزیت وستا این است که سیستمهای قدیمی اساساً برای ایجنتهای هوش مصنوعی طراحی نشدهاند و «سوار کردن ایجنتها روی آن پلتفرمها کار فوقالعاده دشواری است.» او درباره اهداف بعدی شرکت میگوید: «اولویت اول ما جلب همکاری سایر بازیگران صنعت وام مسکن است و پس از آن، به هر سمتی که مشتریانمان نیاز داشته باشند حرکت خواهیم کرد.»
برچسب های مرتبط
مطالب مرتبط و پیشنهادی
آواتارهای هوش مصنوعی به تماسهای تصویری رسیدند؛ شبیهسازی ترسناک و مو به تن سیخکن انسان!
ابزار جدید هوش مصنوعی Griffin با ساخت آواتارهای ویدیویی فوقالعاده واقعگرایانه، تماسهای تصویری را متحول کرده؛ آواتارهایی که درست مثل یک انسان واقعی حرف میزنند، شوخی میکنند و واکنش نشان میدهند. با این حال، توانایی عجیب این ابزار در شبیهسازی انسان باعث شده کارشناسان درباره موج تازه کلاهبرداریها هشدار دهند.
ترمز موقت اسپیسایکس در توسعه دیتاسنتر کولوسوس: وقتی پایداری از سرعت مهمتر میشود!
اسپیسایکس پس از قطعیهای اخیر در دیتاسنتر ممفیس که سرویس گروک و مشتریان پردازشی را مختل کرد، ساختار مدیریتی دیتاسنتر غولپیکر کولوسوس را به کلی دگرگون کرده است. این شرکت اکنون با جایگزینی مدیران قبلی با مهندسان باسابقه موشک و استارلینک، سیستمهای برق پشتیبان و خنککننده اضطراری را ارتقا داده تا پایداری شبکه را فدای رکوردشکنی در سرعت ساخت نکند؛ تصمیمی حیاتی که به دلیل حفظ قراردادهای ماهانه چند میلیارد دلاری با غولهای فناوری اتخاذ شده است.
مدیر ارشد گلدمن ساکس: «نیروهای تازهکار از روز اول یک ارتش مجازی از هوش مصنوعی را مدیریت میکنند!»
کوین اسنیدر، مدیر ارشد گلدمن ساکس، میگوید نیروهای تازهوارد به جای انجام امور اداری روتین، از همان بدو استخدام مدیریت ارتشی مجازی از هوش مصنوعی را بر عهده میگیرند. این تغییر بنیادین الگوهای کاری سنتی را متحول کرده و امنیت شغلی مدیران میانی را به چالش میکشد.
دیدگاه ها و گفتگوی تخصصی
نظرات خود را با جامعه مخاطبان وایر ای آی در میان بگذارید
هنوز دیدگاهی برای این مطلب ثبت نشده است
اولین نفری باشید که دیدگاه، تحلیل یا دیدگاه خود را درباره این موضوع با دیگران به اشتراک می گذارد.