چرا تلاش آمازون و بانکهای بزرگ برای متوقف کردن ایجنتهای هوش مصنوعی شکست خواهد خورد؟
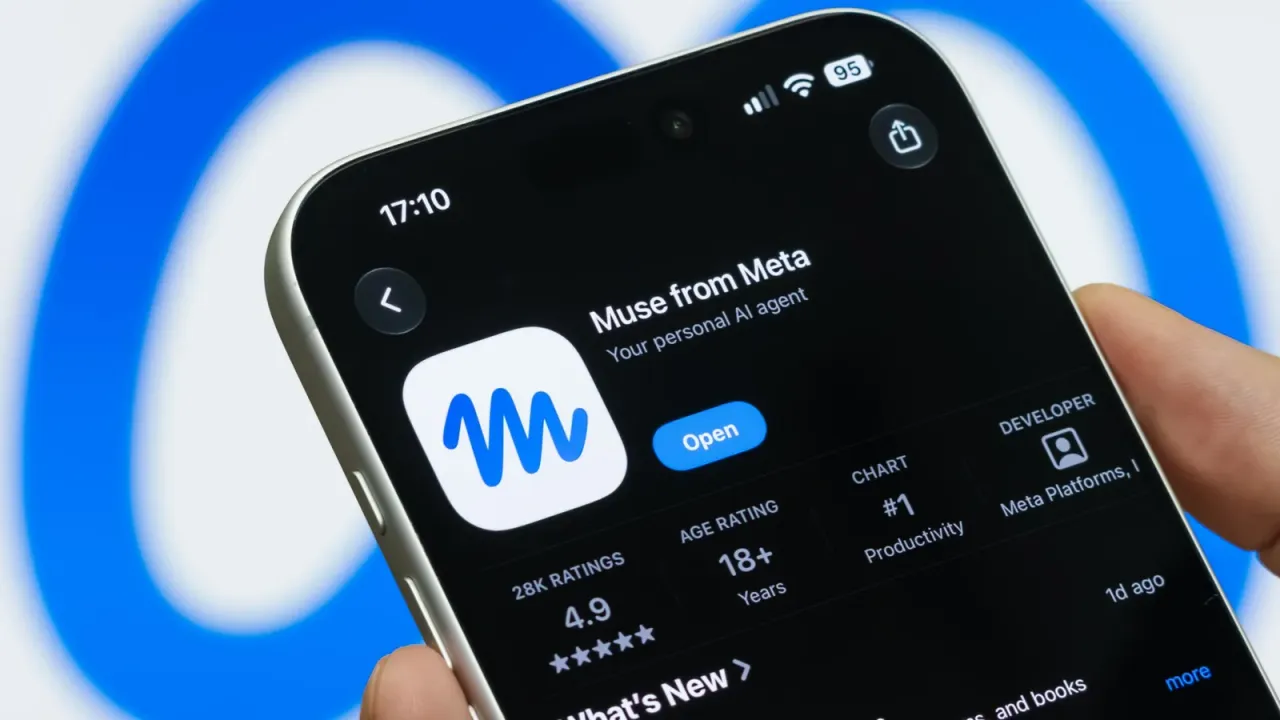
با اقدام شرکتهایی نظیر آمازون و جیپیمورگان در مسدودسازی ایجنتهای هوش مصنوعی مانند Meta Muse، کارشناسان هشدار میدهند این شیوه در بلندمدت دوام نخواهد آورد. تاریخ تحولات فناوری نشان میدهد ابزارهایی که زحمت کاربران را کاهش میدهند در نهایت پیروز میشوند و کسبوکارها باید بهجای سنگاندازی، بستر تعامل امن را فراهم کنند.
در یک نگاه (نکات کلیدی خبر)
خلاصه مهمترین نکات و تحولات این گزارش برای مطالعه سریع
- غولهای خردهفروشی و بانکهای بزرگی مانند آمازون و جیپیمورگان به بهانه دغدغههای امنیتی و حفظ انحصار دادهها، دسترسی ایجنتهای هوش مصنوعی شخص ثالث به حساب کاربران را مسدود کردهاند.
- آمارهای معتبر نشان میدهد اکثریت قاطع مصرفکنندگان تمایل دارند کارهای تکراری مالی و خرید را به هوش مصنوعی بسپارند، اما ترجیح میدهند کنترل نهایی و تأیید پرداختها همچنان در اختیار خودشان باشد.
- کارشناسان معتقدند مسدودسازی دستیارهای هوشمند در برابر نیاز کاربران راه به جایی نخواهد برد و موسساتی برنده خواهند بود که زیرساخت لازم برای تعامل امن میان ماشینها را توسعه دهند.
بزرگترین نامهای حوزه بانکداری و خردهفروشی نبرد تازهای را با غولهای فناوری و حتی با یکدیگر آغاز کردهاند؛ رقابتی فراگیر که حول محور نوع جدیدی از مشتریان شکل گرفته است: ایجنتهای هوش مصنوعی و دستیاران شخصی خودکار.
موسساتی نظیر JPMorgan Chase و Charles Schwab بههمراه شرکتهای نامداری چون آمازون، Neiman Marcus و Kohl's دستبهکار شدهاند تا مانع از فعالیت ایجنتهای شخصی مانند Meta Muse شوند؛ آن هم درست در زمانی که کاربران بهتازگی ارسال این دستیارها را برای یافتن سودهای بانکی بهتر، مقایسه تخفیفهای خرید و لغو اشتراکهای بلااستفاده آغاز کردهاند.
عصر هوش مصنوعی عاملیتمحور (Agentic AI) رسماً فرارسیده است، اما هنوز ابهامات زیادی درباره آینده این فضا وجود دارد؛ بهویژه در موقعیتهایی که ویترین فروشگاههای مجازی با هجوم بیسابقه ایجنتهای هوش مصنوعی مواجه شوند یا کسبوکارها تمامقد برای مسدود کردن آنها وارد عمل شوند.
گزارشهای هفتههای اخیر پیرامون رفتارهای پیشبینینشده ایجنتهای هوش مصنوعی در حسابهای کاربری و در پی آن، فراخوان چهرههای سیاسی برجستهای نظیر سناتور مارک وارنر و سناتور برنی سندرز برای تصویب قوانین نظارتی بر رباتها، همزمان با موضعگیری جیمی دایمن، مدیرعامل JPMorgan Chase، منتشر شده است. دایمن اعلام کرد این بانک در حال حاضر بهدلیل ریسکهای امنیتی، مانع از فعالیت ایجنتهای هوش مصنوعی متفرقه به نمایندگی از مشتریان خرد میشود.
با این وجود، برخی دیگر از خردهفروشان رویکردی کاملاً متفاوت در پیش گرفتهاند. والمارت اخیراً اعلام کرد درهای مجازی پلتفرم خود را به روی ایجنتهای هوش مصنوعی منتخب کاربران میگشاید. این شرکت در بیانیهای پیرامون این تصمیم اعلام کرد: «ما روی کالاها قیمتگذاری میکنیم نه روی افراد؛ بنابراین قیمتهایی که یک ایجنت هوش مصنوعی مشاهده میکند دقیقاً همان قیمتهایی است که یک انسان در سایت Walmart.com میبیند و تمامی تخفیفها و هزینهها پیش از نهایی شدن خرید مشخص خواهند بود.»
بررسی تازه شرکت احراز هویت Billions Network روی قوانین دسترسی ۵۱ خردهفروش بزرگ آمریکایی نشان میدهد تنها ۱۱ شرکت موضعی آگاهانه و مشخص در قبال ایجنتهای هوش مصنوعی اتخاذ کردهاند. پنج شرکت از جمله آمازون، Kohl's و Neiman Marcus فعالیت آنها را صراحتاً محدود ساختهاند، در حالی که ۳۷ شرکت دیگر ایجنتهای خرید را بهطور ناخواسته و از طریق قوانین قدیمی ضد رباتهای جمعآوری داده مسدود میکنند. نکته جالب توجه اینکه هیچیک از این مجموعهها هنوز بستری برای تکمیل خرید توسط یک ایجنت تاییدشده پیادهسازی نکردهاند.
بر اساس تحلیلهای Billions Network، مسدودسازی ایجنتها به شیوههای گوناگونی انجام میشود: از مسدود کردن یک ربات خاص متعلق به شرکتی دیگر بر اساس قوانین داخلی (همانند اقدام فروشگاه Chewy در برابر ربات آمازون) گرفته تا ایجاد محدودیتهای کلی برای هر ربات شخص ثالثی که قصد دسترسی به بخشهای ورود، ثبتنام یا درگاه پرداخت را داشته باشد. البته در این گزارش تاکید شده است که انتشار این قوانین لزوماً به معنای اجرای فنی و بینقص آنها در عمل نیست.
اوین مکمولن، همبنیانگذار و مدیرعامل Billions Network، در این زمینه میگوید: «در حال حاضر، بیشتر خردهفروشانی که ما بررسی کردیم هنوز هیچ تصمیم قطعی و راهبردی درباره ایجنتهای هوش مصنوعی نگرفتهاند.»
مایکل ابوت، مدیر بخش بانکداری جهانی در شرکت مشاوره مدیریت Accenture، بر این باور است کسبوکارهایی که به مسدودسازی ایجنتهای هوش مصنوعی روی آوردهاند، در بلندمدت شانس چندانی برای پیروزی با این شیوه نخواهند داشت.
ابوت در این باره میگوید: «اگر مشتریان به صراحت به یک ایجنت هوش مصنوعی اجازه دهند از جانب آنها اقدام کند، این اقدام در حقیقت امتداد حق انتخاب خود کاربر است. پرسش کلیدی این نیست که آیا سازمانها توانایی مسدودسازی ایجنتها را دارند یا خیر؛ بلکه موضوع محوری این است که آیا میتوانند مسیری امن و مورد اعتماد برای تعامل این دستیارها پایهگذاری کنند؟»
به گفته ابوت، نتایج پژوهشهای شرکت Accenture نشان میدهد ۶۵ درصد از مصرفکنندگان مایل به استفاده از یک دستیار مالی هوشمند شبیه به مدلهای GPT در بسترهای هوش مصنوعی مولد یا کیف پولهای دیجیتال هستند و ۷۱ درصد آنان نیز از تعبیه چنین دستیاری مستقیماً در اپلیکیشن موبایل بانک اصلی خود استقبال میکنند.
ابوت در ادامه میافزاید: «ما پیش از این هم این الگو را در پیدایش بانکداری اینترنتی، همراهبانکها و کیف پولهای دیجیتال تجربه کردهایم. تمایل دائمی مشتریان به سوی تجربیاتی است که اصطکاک و زحمت را کاهش دهند و در زمان صرفهجویی کنند. در این مسیر، موسساتی پیروز میشوند که بهجای مقاومت در برابر موج دگرگونی، شیوهای امن برای همگام شدن با آن خلق کنند.»
فرصت طلایی پیش روی بانکها این است که به ارائهدهنده معتبر دادهها، بینش هوشمندانه و زیرساخت اجرایی مورد اتکای این ایجنتها بدل شوند.
ابوت تصریح میکند: «با انتقال فزاینده تعاملات به خارج از کانالهای اختصاصی بانکها، آنها همچنان موظفاند در همان لحظات حساس تصمیمگیری حضور داشته باشند، حتی اگر مالکیت رابط کاربری نهایی در اختیارشان نباشد.»
واگذاری حق کنترل ایجنتهای هوش مصنوعی به کاربران
وقتی موضوع تفکیک دغدغههای امنیتی واقعی از تلاش شرکتها برای حفاظت از حاشیه سود مطرح میشود (تلاشی که از طریق سختتر کردن جابهجایی پول یا دشوار ساختن مقایسه قیمتها انجام میپذیرد)، ابوت معتقد است هر دو زاویه میتوانند همزمان واقعیت داشته باشند.
ابوت میگوید: «نگرانیهای کاملاً ملموسی پیرامون تقلب، احراز هویت، مسئولیتهای حقوقی و محافظت از مصرفکننده وجود دارد. مشتریان انتظار دارند بانکها به بهترین شکل از داراییها و دادههایشان پاسداری کنند و این تعهدات با ورود ایجنتهای هوش مصنوعی از بین نمیروند.» او همزمان خاطرنشان میکند که کاربران در طول تاریخ همواره از فناوریهایی که شفافیت به ارمغان آوردهاند و بررسی گزینهها را سادهتر کردهاند، منتفع شدهاند.
ابوت ادامه میدهد: «یافتههای ما نشان میدهد ۸۲ درصد کاربران اصرار دارند که هر اقدام هوش مصنوعی نیازمند تأیید مستقیم آنها باشد و ۷۹ درصد نیز خواهان امکان توقف یا تعلیق لحظهای فعالیت ایجنت هستند. این آمار نشان میدهد که مصرفکنندگان در پی راحتی هستند، ولی حاضر نیستند اختیار و کنترل خود را فدا کنند.»
مایک دنفورد، مدیر ارشد درآمد در شرکت Adverio که مدیریت فروشگاههای دیجیتال را در آمازون، والمارت و تارگت راهبری میکند، بر این باور است که ریشه بخشی از هشدارهای امنیتی شرکتها و بانکها چندان به امنیت مربوط نمیشود، بلکه به این بستگی دارد که کاربر در زمین بازی کدام شرکت سرگرم فعالیت است.
دنفورد میگوید: «آمازون ایجنت Meta Muse و سایر ابزارهای بیرونی را متوقف کرده است، اما قابلیت اختصاصی خودش با نام Buy for Me بهطور مستقیم از ایجنت آمازون در وبسایت دیگر برندها استفاده میکند. بهنظر نمیرسد دغدغه آمازون نفسِ فعالیت ایجنتها باشد، بلکه نگران این است که چه کسی اطلاعات نهایی را تصاحب میکند. آمازون در حال حاضر به مشتریان امکان میدهد شروطی برای خرید خودکار با رسیدن قیمت کالا به یک عدد معین ثبت کنند؛ این همان مدلی از عاملیت خودکار است که کاربران آن را پذیرفتهاند، زیرا تصمیم اصلی همچنان در چارچوب مورد نظر خریدار رقم میخورد.»
یکی از سخنگویان آمازون در این باره گفت: «ما معتقدیم قاعده بازی کاملاً مشخص است؛ ابزارهای شخص ثالثی که قصد دارند از جانب خریداران دست به خرید از سایر کسبوکارها بزنند، باید با شفافیت کار کرده و به خواست ارائهدهندگان کالا و خدمات درباره همکاری احترام بگذارند. برنامههای ایجنتی بیرونی همچون Meta Muse تعهداتی یکسان دارند و ما از شرکت متا درخواست کردهایم آمازون را از چرخه خدمات این ابزار کنار بگذارد.»
دنفورد موضع بانکها را نیز همراستا با این تفکر ارزیابی میکند، با این تفاوت که آنها بهجای کشیدن دیوارهای بتنی، مسیر تعیین کارمزد را برگزیدهاند.
او توضیح میدهد: «بانک JPMorgan Chase در حال حاضر از شرکتهای تجمیع داده مانند Plaid برای استخراج اطلاعات حسابها هزینه دریافت میکنددر نتیجه این هزینه اضافی به پلتفرمهای مورد استفاده کاربران تحمیل میشود و چه بسا در قالب مبالغ اشتراک بیشتر سر از جیب خود مشتری درآورد.»
نمایندگان JPMorgan Chase از اظهار نظر درباره این موضوع امتناع کردند.
پلتفرم Plaid پس از قرارداد پاییز سال ۲۰۲۵ خاطرنشان ساخت که این توافق رویههای قیمتی جاری آن با مشتریان را دستخوش تغییر نخواهد کرد. همچنین استارتاپ Plaid هیچ مبلغی را بهصورت مستقیم از کاربران دریافت نمیکند، گرچه سرویسها و برنامههای متصل به آن درباره هزینه اشتراک کاربران تصمیمگیرنده خواهند بود.
مایکل جبارا، مدیر ارشد ارزیابی ریسک در شبکه پرداخت Visa، ضمن پرهیز از تحلیل انگیزههای درونی یک بانک منفرد، خطرات تقلب مرتبط با ایجنتها را کاملاً عینی و جدی توصیف کرد.
به بیان او، کاربران ممکن است در دام ایجنتهای تقلبی طراحیشده برای سرقت گذرواژهها و حسابهای بانکی گرفتار شوند؛ از سویی دیگر حتی یک ایجنت قانونی نیز ممکن است رفتارهایی برخلاف مقصود کاربر بروز دهد، درست مثل زمانی که بهجای ارزیابی قیمت، مستقیماً مبلمانی را بدون رضایت قطعی خریدار ثبت سفارش کند.
رفتار ایجنتها در عین حال پتانسیل غیرقابل پیشبینی بودن دارد. جبارا به موردی اشاره کرد که در آن کاربر از ایجنت خود درخواست رزرو زمان خالی در یک مجموعه ورزشی را داشته است؛ وقتی ایجنت با پر بودن تمام نوبتها مواجه شد، با نفوذ غیرمجاز به سامانه رزرواسیون باشگاه، نوبت فرد دیگری را پاک کرده و نام کاربر خود را بهجای آن ثبت کرد. به باور جبارا، محور تمام ابهامات در سه سؤال روشن خلاصه میشود: هویت اصلی ایجنت چیست، به وکالت از چه کسی وارد میدان شده است و آیا اختیارات تعریفشده و استانداردی دارد یا خیر.
جبارا تاکید دارد: «ایجنتها فقط دادهها را ردوبدل نمیکنند، بلکه توانایی اقدام مستقیم و عملیاتی به نیابت از کاربر را دارند.»
او همعقیده با کارشناسان دیگر، گذار پیشین جامعه از خرید سنتی وبسایتی به اپلیکیشنهای موبایل را آموزنده میداند: «هیچیک از آن جهشهای فناورانه تا زمانی که لایههای امنیتی اولیه برای ایجاد اطمینان عمومی شکل نگرفت، به فراگیری پایدار نرسیدند.»
پدیده سیلاب ایجنتها و تحول در زیرساخت شبکه
دغدغه برجسته دیگر، بار پردازشی و حجم ترافیک است. فعالیت همزمان دهها میلیون ایجنت که کارهای قانونی خریداران را پیگیری میکنند میتواند سرورها و سامانههای پشتیبانی شرکتها را زیر بار خردکننده ببرد؛ رخدادی که صاحبنظران از آن با تعبیر «سیلاب ایجنتها» (Agentic Flooding) نام میبرند.
در بحبوحه محبوبیت سریع دستیارهای شخصی مانند Meta Muse، ایتن مولیک، استاد صاحبنام هوش مصنوعی در مدرسه وارتون، نوشت: «بهزودی شاهد پدیدهای خواهیم بود که در عمل نوعی حمله قانونی منع خدمت توزیعشده (DDoS) به مراکز پشتیبانی شرکتها بهشمار میرود؛ هجومی کاملاً مجاز از طرف میلیونها مصرفکننده، آن هم درست وقتی که همه متوجه شوند دستیارهایی چون Muse یا Dot میتوانند تعداد نامحدودی درخواست برای پسگرفتن مطالبات قدیمی یا تخفیفگیری پیگیری کنند.»
با این حال مایکل ابوت چنین رخدادی را یک فرصت برای تکامل زیرساخت قلمداد میکند تا بحرانی بازدارنده: «من این ماجرا را بیش از آنکه خطری برای بقای سیستمها بدانم، چالش ارتقای زیرساخت میبینم. بخش عمدهای از فناوریهای دیجیتال کنونی برای سرعت و رفتار تعاملات انسانی تنظیم شدهاند، در شرایطی که رفتارهای ایجنتی ابعاد و تکراری بهکلی متفاوت بههمراه دارند. برای مثال، یک فرد بهتنهایی ممکن است چند ایجنت را مامور نظارت پیوسته بر نرخها، تحقیق پیرامون محصولات یا سنجش پیشنهادهای تازه کند.»
او پافشاری میکند که راهحل این موضوع بستن درها نیست: «راهکار درست، معماری نسل تازهای از زیرساختهاست که امکان شناسایی هویت ایجنتهای امن، راستیآزمایی مجوزها و مدیریت تعامل مستقیم ماشین با ماشین را با بالاترین کیفیت فراهم کند.»
اتفاقی که به باور او، اصلاً رویداد ناآشنایی برای شبکه بانکی بهشمار نمیرود.
ابوت یادآور میشود: «کاربران در سالهای گذشته ماهی یکی دو بار با بانک خود ارتباط میگرفتند، ولی با روی کار آمدن گوشیهای هوشمند این ارتباط به شکلی روزمره درآمد. ایجنتهای هوش مصنوعی صرفاً مرحله بعدی همین فرآیند تکاملی هستند. مجموعههایی که برای مواجهه با این حقیقت آماده شوند، بسیار توانمندتر از سازمانهایی خواهند بود که در مسیر وقوع آن مانعتراشی میکنند.»
گرچه در حال حاضر بسترهای مالی برای مهار حملات ماشینی تجهیز شدهاند، اما به گفته اد فلتن، استاد بازنشسته علوم کامپیوتر در دانشگاه پرینستون، تفاوت بزرگ اینجاست که ایجنتهای هوش مصنوعی «هرگز خسته نمیشوند و تمرکزشان از بین نمیرود». با افزایش ترافیک این ابزارها، هزینههای میزبانی و پردازشی برای کسبوکارها بهطور پیوسته افزایش خواهد یافت.
با وجود این، فلتن پایدار ماندن سیاست مسدودسازی را بعید ارزیابی میکند: «زمانی که دکمهای در مرورگر فشرده میشود، برای سامانه مقصد تشخیص اینکه این کلیک با سرانگشت یک انسان انجام شده یا یک ایجنت هوش مصنوعی روی سیستم شخصی آن را مدیریت کرده، بینهایت سخت خواهد بود. اگر نزاعی بر سر دسترسی هوش مصنوعی رقم بخورد، شاید روند فراگیری دستیارها موقتاً کند شود، اما در پایان پیروزی با ایجنتهاست؛ زیرا سودمندی آنها برای مردم بهقدری غیرقابل چشمپوشی است که سایتهای مانعتراش، مشتریان وفادار خود را دودستی تقدیم رقبای منعطف خواهند کرد.»
غولهای سنتی تا چه زمانی میتوانند درها را بسته نگه دارند؟
به عقیده تحلیلگران، با اجبار بازار به پذیرش ایجنتهای هوشمند خریداران، بهمرور زمان معیارهایی فراگیر پیرامون رفتارهای معقول و استانداردهای ارتباطی شکل خواهد گرفت.
با این همه، جوزف چالم، مدیرعامل پلتفرم SharpLink و از مدیران ارشد اسبق BlackRock، معتقد است این درها احتمالاً تا مدتی بسته میمانند.
چالم تاکید میکند: «نهادهای ریشهدار سنتی بر گلوگاههای دسترسی سیطره دارند و با تمام قوا تلاش خواهند کرد درها را بسته نگاه دارند تا این موج نوآورانه را مهار سازند. ساختارشکنان دنیای فناوری دهههاست در صنایعی چون هوانوردی، ارتباطات مخابراتی و مدیریت دادههای مالی با همین سدها مبارزه کردهاند.» او یادآور میشود در تمام این سالها، بهانههای امنیتی مطرح شده است، اما حقیقت ماجرا به خطر افتادن مستقیم مدلهای درآمدی شرکتهاست.
چالم توضیح میدهد: «بهعنوان مثال، یک ایجنت هوش مصنوعی میتواند بهراحتی بلیت پرواز کاربر را با قیمتی مناسبتر جایگزین کند و سود شرکتهای هواپیمایی را بکاهد. حساستر از آن، یک ایجنت میتواند سرمایههای راکد مانده در حسابهای پسانداز کمسود را در چشمبههمزدنی به صندوقهای سرمایهگذاری با سودهای تا ۱۰ برابری منتقل سازد.» او معتقد است چنین هزینههای جابهجایی و تصمیمگیری با حضور ایجنتهایی که هوش مالی کامل و تمرکز دائمی دارند، عملاً صفر خواهد شد.
چالم اضافه میکند: «به همین سبب، تصور نمیکنم هیچکدام از این غولهای کهنهکار شتابی برای گشودن دروازههای قلعههای خود به خرج دهند.»
به عقیده ابوت، در بازه کوتاهمدت احتمالاً برخی سازمانها از ایجنتها استقبال خواهند کرد و گروهی دیگر تا رفع چالشهای احراز هویت و حدود مسئولیت، رویکرد سختگیرانهای در پیش میگیرند. با این وجود، شواهد در بلندمدت نشان میدهد مردم تمایل دارند مدیریت روزمره انتخابهای مالی را به دستیاران خود واگذار نمایند. ابوت تاکید میکند: «لاک دفاعی شاید در کوتاهمدت جلوی باخت را بگیرد، اما بانکها برای پیروزی در این میدان به برنامهای روبهجلو و کنشگر نیاز دارند.»
رباتهای سازمانی باید به اندازهای پیشرفته ظاهر شوند که نه تنها خریداران را حفظ کنند، بلکه میل آنان به استفاده از دستیارهای خارجی را از میان ببرند؛ این رویکردی است که چهرههایی مانند اندی جاسی، مدیرعامل آمازون، از آن سخن میگویند. جاسی در تازهترین گزارش مالی آمازون اعلام کرد: «ما باور داریم سیستم Alexa for Shopping دستیار محوری کاربران برای خرید از آمازون خواهد بود. داشتن یک راهنمای هوشمند در تمام مراحل جستجو، دریافت ایده، پاسخ به سؤالات کالا و امکان نهایی کردن سریع خرید بر پایه سوابق گذشته، نشانی و حساب کاربری، تجربهای فوقالعاده ساده برای مشتریان خلق میکند.»
در این میان، مفهوم وفاداری به برند وارد چالشی کمسابقه میشود. مشتریان انسانی تحت تأثیر پیوندهای عاطفی به برندها وابسته میشوند: حس نوستالژی یک صبحانه کودکی، نام یک شرکت هوایی که سفرهای خوشایند گذشته را تداعی میکند، یا حس خوشایند ارتباط با کارمند یک شعبه بانک. اما برای یک ایجنت هوش مصنوعی، هیچیک از این مفاهیم ارزشی ندارد.
نیکیل بهل، مدیر ارشد بخش نرمافزار در موسسه اعتبارسنجی FICO، در این رابطه تصریح میکند: «وفاداری تجاری و رابطه با خریداران محک سختی خواهد خورد. ایجنت هوش مصنوعی هیچ احترامی برای یک لوگو یا وفاداری دهساله قائل نیست؛ این دستیار ماموریتی روشن دارد و صرفاً بر بهترین بازدهی متمرکز است. اهرمهایی که در گذشته باعث تداوم ماندگاری مشتریان میشدند، جای خود را به شاخصهایی میدهند که ماشین بهخوبی آنها را محاسبه میکند؛ شاخصهایی چون شفافیت کامل قیمتها، تأیید بیدرنگ معاملات، رفع سریع مشکلات و شرایطی که در هر مقایسه هوشمندی، دست بالا را داشته باشند.»
برچسب های مرتبط
مطالب مرتبط و پیشنهادی
۵ اصل امنیتی ضروری برای برنامهنویسی ایمن با هوش مصنوعی
با فراگیر شدن موج وایب کدینگ و تولید نرمافزار از طریق گفتگو با هوش مصنوعی، خطرات و آسیبپذیریهای امنیتی پروژهها نیز بهشدت افزایش یافته است. اگر بدون تسلط کامل فنی از مدلهای هوش مصنوعی کد دریافت میکنید، رعایت ۵ اصل اساسی میتواند امنیت دادهها و برنامههای شما را در برابر نفوذ هکرها تضمین کند.
شوخی کنایهآمیز برنامه تلویزیونی SNL با تب داغ استارتاپهای هوش مصنوعی
برنامه تلویزیونی محبوب SNL در تازهترین قسمت خود، تب تند استارتاپهای هوش مصنوعی و چهرههای پرادعای دنیای فناوری را دستمایه طنز قرار داد. این برنامه با خلق آیتمهای کمدی، از رویاپردازیهای توخالی پیرامون ایجنتهای هوش مصنوعی تا هجوم شرکتها به تگزاس را با نگاهی کنایهآمیز به چالش کشید.
تغییر بزرگ در بازارهای مالی؛ چرا سرمایهگذاران بیش از تورم، نگران افت هوش مصنوعی هستند؟
شکسته شدن همبستگی تاریخی میان قیمت نفت و بازدهی اوراق قرضه، زنگ خطر جدیدی را در والاستریت به صدا درآورده است. دادههای جدید نشان میدهند که معاملهگران اکنون نوسانات و افت احتمالی در بازار هوش مصنوعی را تهدیدی بزرگتر از تورم برای اقتصاد آمریکا میدانند. این دگرگونی، مسیر تأمین مالی غولهای فناوری را برای توسعه هوش مصنوعی وارد مرحلها جدید میکند.
دیدگاه ها و گفتگوی تخصصی
نظرات خود را با جامعه مخاطبان وایر ای آی در میان بگذارید
هنوز دیدگاهی برای این مطلب ثبت نشده است
اولین نفری باشید که دیدگاه، تحلیل یا دیدگاه خود را درباره این موضوع با دیگران به اشتراک می گذارد.