آیا حباب هوش مصنوعی میترکد؟ پاسخ ۴ چتبات بزرگ و مقایسه جالب با بحران داتکام
افزایش سرسامآور هزینههای زیرساختی و موج تردید درباره بازدهی مالی پروژهها، بحث ترکیدن حباب هوش مصنوعی را داغ کرده است. در این میان، پرسش از چهار چتبات نامدار نشان میدهد که احتمال اصلاح بازار وجود دارد و برخی از آنها این شرایط را به بحران تاریخی داتکام تشبیه میکنند.
در یک نگاه (نکات کلیدی خبر)
خلاصه مهمترین نکات و تحولات این گزارش برای مطالعه سریع
- چهار چتبات مطرح ChatGPT، Gemini، Claude و Perplexity بر وجود حباب در برخی بخشهای سرمایهگذاری و زیرساختهای هوش مصنوعی اتفاقنظر دارند.
- چتبات Gemini شباهتهای چشمگیری میان ساخت بیش از حد مراکز داده با کابلکشیهای فیبر نوری در بحران داتکام مطرح میکند.
- کارشناسان و مدلهای هوش مصنوعی زمان مشخصی برای ترکیدن حباب تعیین نمیکنند اما سالهای ۲۰۲۷ تا ۲۰۲۹ را دوره احتمالی اصلاح قیمتها و آزمون سودآوری واقعی میدانند.
با اوجگیری بحران کمبود حافظه، توسعه شتابان مراکز داده و انتقادهای فزاینده کاربران نسبت به محتوای بیکیفیت تولیدشده با هوش مصنوعی، کاملاً قابل درک است که چرا منتقدان این حوزه انتظار سقوط زودهنگام بازار هوش مصنوعی را میکشند.
انتشار اخباری پیرامون ریزش ۴۸۰ میلیارد دلاری ارزش بخش هوش مصنوعی چین، گمانهزنیها درباره احتمال وقوع رویدادی مشابه در ایالات متحده را تقویت کرده است. در حال حاضر بحثهای فراوانی درباره وجود واقعی یک حباب اقتصادی، زمان احتمالی ترکیدن آن و پیامدهایی که چنین سقوطی میتواند برای صنایع مختلف و ماهیت این فناوری داشته باشد، جریان دارد.
برای ارزیابی این مسئله، این پرسشهای بنیادین با چهار مدل نامدار شامل ChatGPT، Gemini، Claude و Perplexity در میان گذاشته شد: «آیا واقعاً حباب هوش مصنوعی وجود دارد؟ اگر وجود دارد، چه زمانی خواهد ترکید و در صورت وقوع آن، چه سرنوشتی در انتظار این صنعت خواهد بود؟»
پاسخهای ارائهشده از سوی این مدلها بسیار جالبتوجه است؛ به گونهای که یکی از آنها روند کنونی را با بحران مشهور داتکام در سالهای ۲۰۰۰ تا ۲۰۰۲ مقایسه میکند.
دیدگاههای ChatGPT
چتبات شرکت OpenAI نخستین مدلی بود که به این پرسشها پاسخ داد. این مدل تأکید کرد که نشانههای آشکاری از وجود حباب در بخشهایی از این صنعت به چشم میخورد و شاید برخی حوزهها در آستانه افت شدید باشند، اما در عین حال یادآور شد که سقوط سراسری این صنعت چندان قطعی نیست:
«بله، دلایل موجهی برای نگرانی وجود دارد مبنی بر اینکه بخشهایی از صنعت هوش مصنوعی در شرایط حباب به سر میبرند؛ با این حال، چنین موضوعی به معنای گذرا بودن ماهیت هوش مصنوعی یا حتمی بودن فروپاشی کامل آن نیست. سودمندترین نگرش به این موضوع، تفکیک دو پرسش اساسی از یکدیگر است:
- آیا هوش مصنوعی ارزشمند است؟ ابزارهای مبتنی بر هوش مصنوعی همین حالا در نگارش، کدنویسی، تحلیل اطلاعات، خودکارسازی کارها و تولید محتوا به کاربران کمک میکنند.
- آیا سرمایهگذاران مبالغی بسیار فراتر از ارزش واقعی پرداخت میکنند؟ احتمالاً بله. شرکتها ممکن است در حال توسعه فناوریهایی واقعاً کاربردی باشند، اما در همان حال سرمایهگذاران درباره سرعت تحقق سودآوری مالی آنها دچار خوشبینی افراطی شده باشند.
این تمایز اهمیت فراوانی دارد، زیرا رونق داتکام در اواخر دهه ۱۹۹۰ مقایسه ارزندهای پیش رو قرار میدهد: اینترنت اقتصاد دنیا را دگرگون کرد، با این حال شرکتهای اینترنتی بیشماری پس از پیشی گرفتن ارزشگذاری سهامشان از توان تجاری واقعی آنها، با شکست روبرو شدند. صنعت هوش مصنوعی نیز ممکن است سرنوشت مشابهی را تجربه کند؛ یعنی اصلاح ارقام سرمایهگذاری و ارزشگذاری شرکتها در شرایطی که پیشرفت خود فناوری همچنان با شتاب ادامه دارد.»
درباره زمان ترکیدن این حباب، ChatGPT خاطرنشان کرد که هیچ فرد یا نهادی نمیتواند تاریخ دقیقی را پیشبینی کند. با این حال، سناریوی اصلی و پرچالشترین بازه زمانی مطرحشده به سالهای ۲۰۲۷ تا ۲۰۲۹ اشاره دارد؛ دورانی که اگر درآمد واقعی صنعت هوش مصنوعی نتواند مخارج سنگین زیرساختی بخش خصوصی را توجیه کند یا مشتریان متوجه شوند بازدهی هوش مصنوعی کمتر از انتظارات پیشین بوده است، بازنگری جدی رخ خواهد داد.
در پایان، ChatGPT اشاره کرد که پرسش محوری در این ماجرا این است که آیا درآمدهای مالی ایجادشده در آینده میتوانند مخارج میلیارد دلاری کنونی را توجیه کنند یا خیر. اگر پاسخ مثبت باشد، دوران کنونی بهعنوان مقطعی پرهزینه اما سازنده در تاریخ تکامل فناوری یاد خواهد شد؛ اما در صورت منفی بودن پاسخ، سرمایهگذاران، استارتاپها، وامدهندگان و متخصصان با ضربهای سنگین روبرو خواهند شد، هرچند مسیر توسعه فناوری به شکلهای دیگر تداوم خواهد یافت.
دیدگاههای Gemini
در میان تحلیلهای تفصیلی Gemini، مقایسهای که این چتبات میان بحران داتکام و ترکیدن احتمالی حباب هوش مصنوعی مطرح کرد بسیار تاملبرانگیز بود. این مدل به سه شباهت بنیادین میان هر دو رخداد اشاره داشت:
- ساخت بیرویه زیرساختها (مشابه فیبرهای نوری بلااستفاده): در اواخر دهه ۱۹۹۰، شرکتهای مخابراتی با پیشبینی تقاضای لحظهای برای پهنای باند اینترنت، میلیونها مایل کابل فیبر نوری توسعه دادند. سالها زمان برد تا تقاضای مصرفکنندگان به این سطح برسد و همین فاصله زمانی به ورشکستگی گسترده شرکتهای مخابراتی انجامید. راهاندازی عظیم کلاسترهای GPU و مراکز داده امروزی نیز بازتابی از همین روند است؛ اگر سرعت پذیرش نرمافزارها عقب بماند، حجم انبوهی از ظرفیت پردازشی بیاستفاده خواهد ماند.
- چرخه درآمدهای صوری و دورانی: همانگونه که استارتاپهای دوران داتکام سرمایههای جذبشده را برای خرید تبلیغات از یاهو یا تهیه سرور از سان مایکروسیستمز هزینه میکردند، استارتاپهای نوین هوش مصنوعی نیز بخش عمده منابع مالی خود را مستقیماً صرف خرید اعتبارات ابری و اجاره توان پردازشی GPU از خود شرکتهای سرمایهگذار میکنند.
- روایتپردازیهای فراتر از واقعیت: هر دو موج بر پایه یک انقلاب فناوری واقعی پدید آمدند. در سال ۲۰۰۰ اینترنت به راستی آینده جهان بود، اما انتظارات زمانی برای سودآوری به شکلی غیرواقعی فشرده شده بود. هوش مصنوعی نیز یک فناوری چندمنظوره و بنیادین واقعی است، ولی تجاریسازی آن در جریان کاری روزمره کسبوکارها بسیار طولانیتر از محاسبات بازارهای مالی زمان خواهد برد.
چتبات Gemini همچنین به یک تفاوت کلیدی میان پیامدهای بحران داتکام و تخلیه احتمالی حباب هوش مصنوعی اشاره کرد. پس از سقوط داتکام، شمار فراوانی از شرکتها بهطور کامل منحل شدند؛ در حالی که ترکیدن حباب هوش مصنوعی برای رهبران اصلی فناوری چندان فاجعهبار نخواهد بود، زیرا آنها از پشتوانههای مالی و منابع درآمدی قدرتمند دیگری بهره میبرند (مانند آمازون در تجارت الکترونیک و مایکروسافت در نرمافزارهای سازمانی).
اگرچه این شرکتها در صورت ترکیدن حباب هوش مصنوعی با دشواریهای مالی مواجه خواهند شد، اما به گفته Gemini، احتمال توقف کامل فعالیتهای تجاری آنها بسیار ناچیز است.
دیدگاههای Claude
چتبات شرکت Anthropic به موشکافی احتمالات پیرامون وجود حباب پرداخته و دلایل نگرانی عمومی، دلایل عدم وجود حبابی فراگیر و بازه زمانی احتمالی برای اصلاح بازار را تشریح کرده است:
- علت نگرانی فعالان بازار: ارقام هزینهشده بسیار هنگفت است. شرکتهای متا، مایکروسافت، آلفابت و آمازون در مسیر صرف حداقل ۷۰۰ میلیارد دلار در سال ۲۰۲۶ هستند که تقریباً ۸۰ درصد فراتر از رکورد ثبتشده در سال ۲۰۲۵ خواهد بود و بهتنهایی حدود ۲٫۲ درصد از تولید ناخالص داخلی (GDP) آمریکا را شامل میشود. سرمایهگذاری در هوش مصنوعی بخش عمده رشد GDP آمریکا را در اوایل سال ۲۰۲۶ رقم زده است، بنابراین سهم بزرگی از اقتصاد اکنون به این سرمایهگذاری تکمحوره متکی است. شخصیتهای برجستهای نظیر ری دالیو و جیمی دایمن نیز ابراز نگرانی کردهاند و دالیو شاخصهای حباب بازار سهام را نزدیک به سطوح سالهای ۲۰۰۰ و ۱۹۲۹ میداند.
- چرا ممکن است حباب کاملی وجود نداشته باشد: غولهای بزرگ فناوری از استحکام مالی فوقالعادهای برخوردارند. بهعنوان یک معیار، شرکتهای بزرگ ارائهدهنده خدمات ابری کمتر از ۰٫۱۰ دلار بدهی خالص و تعهدات اجاره به ازای هر دلار ارزش ویژه سهام دارند، در حالی که این رقم برای بقیه شرکتهای شاخص S&P 500 نزدیک به ۰٫۶ است. تقاضای بازار نیز واقعی به نظر میرسد. مؤسسه رتبهبندی مودیز بر این باور است که تقاضا برای هوش مصنوعی بهشکل چشمگیری از عرضه فراتر است و کمبود منابع برق تا سال ۲۰۲۷ ظرفیت را عقبتر از تقاضا نگه خواهد داشت؛ وضعیتی که تفاوتی بنیادین با شرکتهای فاقد درآمد دوران داتکام دارد.
- حباب چه زمانی ممکن است بترکد؟ پاسخ قطعی برای آن وجود ندارد. برآورد یکی از شرکتهای مشاورهای سال ۲۰۲۷ است و مؤسسه کپیتال اکونومیکس نیز انتظار اصلاح سهام مرتبط با این فناوری را دارد. متغیری که اغلب بهعنوان محرک اصلی از آن یاد میشود، نرخ بهره بانکی است. روچیر شارما، اقتصاددان نامدار، اشاره میکند که حبابهای پیشین همگی با بالا رفتن نرخ بهره فروپاشیدند و حتی نشانههای جزئی افزایش نرخ میتواند این دوره رونق را پایان دهد. سایر عوامل احتمالی شامل بازدهی ناامیدکننده مخارج هوش مصنوعی، تنش در بازار اعتبارات و ورود رقبای ارزانتر مانند مدلهای هوش مصنوعی چینی است.
دیدگاههای Perplexity
چتبات Perplexity در ارزیابی خود اعلام کرد نشانههای قابلتوجهی از شکلگیری حباب سرمایهگذاری به چشم میخورد، اما این نشانهها لزوماً به معنای نزدیک بودن سقوط همهجانبه صنعت هوش مصنوعی نیست:
«شواهد معتبری از وجود حباب سرمایهگذاری در هوش مصنوعی به چشم میخورد، بهویژه در بخش جذب سرمایه استارتاپها و هزینههای زیرساختی؛ با این وجود، این مسئله اثبات نمیکند که سراسر این صنعت بیش از حد ارزشگذاری شده یا سقوط حتمی در پیش است. هیچکس به درستی نمیتواند بگوید این حباب چه زمانی تخلیه خواهد شد یا اینکه فرجام آن یک فروپاشی ناگهانی است یا روندی طولانی از تعدیل نامتوازن. بزرگترین تمایز در این میان، تفاوت بین ریزش بازار سهام و بحران بدهی است؛ هر دو وضعیت آسیبرسان خواهند بود، اما بحران بدهی دامنه بسیار عمیقتری در کل اقتصاد خواهد داشت.»
برای مستندسازی این دیدگاه، Perplexity به گزارشی درباره تضارب آرا پیرامون وجود حباب هوش مصنوعی اشاره کرد و همزمان با استناد به گزارشی تحلیلی، ارزیابیهای مربوط به زمان احتمالی افت بازار را به اشتراک گذاشت:
- آیا واقعاً حبابی در کار است؟ ارزیابی من این است که فرضیه «شکلگیری کانونهای افراط در سفتهبازی پیرامون یک فناوری واقعی» بسیار قابل دفاعتر از ادعای «ساختگی بودن همه چیز» یا «نبود هرگونه جای نگرانی» است. دیدگاههای کارشناسی متعددی نیز مؤید آن است که ما بیشتر با کانونهای پراکنده حباب روبرو هستیم تا یک حباب یکپارچه در کل صنعت که ناگزیر با انفجاری ویرانگر همراه شود.
- این حباب چه زمانی تخلیه میشود؟ تعیین ماه یا سالی مشخص تنها در حد گمانهزنی است. حتی اگر بپذیریم برخی سرمایهگذاریها بیش از حد ارزشگذاری شدهاند، نمیتوان تاریخ دقیقی برای افت بازار متصور شد. گزارش مؤسسه Oliver Wyman نیز زمان بروز هرگونه رکود احتمالی یا حتی اصل وقوع آن را نامشخص میداند. ترکیب پرخطر زمانی ایجاد میشود که کاهش درآمدها، افت هزینهکرد شرکتها و تنگناهای اعتباری همزمان فرا برسند. یک عرضه ناموفق محصول یا کاهش مقطعی قیمت یک سهام بهتنهایی به معنای فروپاشی کل این روند نیست؛ بلکه شاخصهای بنیادین نظیر سودآوری، جریان نقدینگی، پایداری مخارج سرمایهای و شرایط تأمین مالی تعیینکننده خواهند بود.
جمعبندی نهایی
با توجه به حجم سرسامآور هزینهکردها و انتشار اخباری درباره نوسانات شدید سهام مرتبط با هوش مصنوعی، تصور تعدیل یا ترکیدن حباب این بازار دور از ذهن نیست.
تحولات ماههای اخیر و گزارشهای مالی غولهای فناوری، احتمال اصلاح قیمتها را بیش از پیش تقویت کرده است. هر چهار چتبات بر این نکته اشتراک نظر دارند که بخشهایی از صنعت هوش مصنوعی با ریسک تعدیل سنگین روبرو هستند و Gemini نیز شباهتهای روشنی را میان تب و تاب کنونی و بحران داتکام در سالهای ۲۰۰۰ تا ۲۰۰۲ یادآوری میکند.
بررسی پاسخهای ارائهشده از سوی ChatGPT، Gemini، Claude و Perplexity نشان میدهد که اگرچه صنعت هوش مصنوعی نشانههایی از ریسکپذیری بیش از حد را بازتاب میدهد، اما هیچ ابزار یا کارشناسی قادر نیست زمان و نحوه دقیق ترکیدن این حباب یا اصلاح بازار را با قطعیت پیشبینی کند.
برچسب های مرتبط
مطالب مرتبط و پیشنهادی
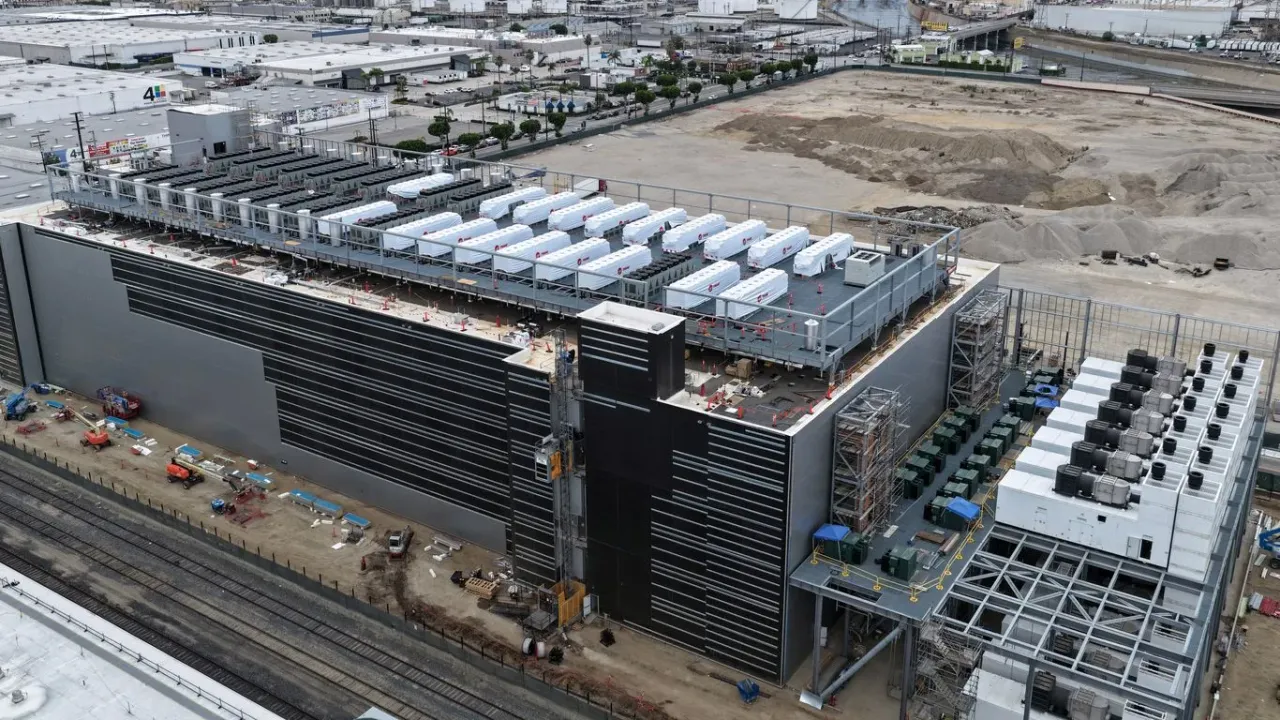
جهش تقاضا برای تجهیزات هوش مصنوعی، کارخانههای آمریکا را تحت فشار گذاشت
رونق بیسابقه تجهیزات مرتبط با هوش مصنوعی و مراکز داده، تولید کارخانههای آمریکا را به بالاترین سطح در سالهای اخیر رسانده است. با این حال، افزایش شدید تقاضا در کنار رشد هزینههای انرژی، زنجیره تأمین را دچار تنگنا کرده و به افزایش قیمتها دامن زده است.
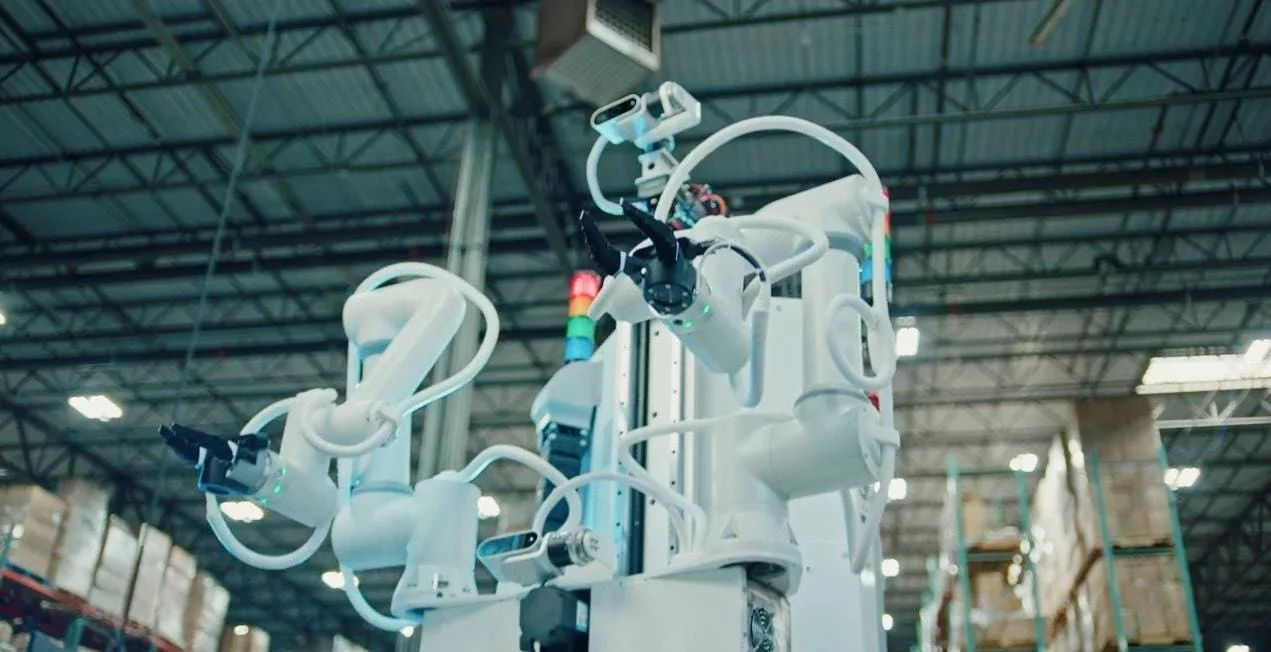
آموزش رباتها حین کار توسط انسان؛ راهکار نوآورانه استارتاپ Tutor برای هوشمندسازی ماشینها
استارتاپ رباتیک Tutor با رویکردی نوآورانه، رباتهای صنعتی را حین انجام کار واقعی و با هدایت مستقیم اپراتورهای انسانی آموزش میدهد. در این روش، مهارتهای جدید هر ربات به دادههای آموزشی تبدیل شده و با بهروزرسانی مدلهای پایه، به تمام ناوگان ماشینها منتقل میشود.
رخنه امنیتی در پلتفرم هوش مصنوعی Trigger.dev؛ کلیدهای محرمانه و متغیرهای محیطی کاربران به سرقت رفت
پلتفرم ابری Trigger.dev که برای ساخت ایجنتها و خودکارسازی فرآیندهای هوش مصنوعی کاربرد دارد، از وقوع یک رخنه امنیتی خبر داد. در جریان این نفوذ، متغیرهای محیطی و کلیدهای دسترسی حساس شماری از سازمانها افشا شده است. کارشناسان به توسعهدهندگان پیشنهاد میکنند برای امنیت بیشتر، از نسخه متنباز و میزبانی شخصی این پلتفرم استفاده کنند.
دیدگاه ها و گفتگوی تخصصی
نظرات خود را با جامعه مخاطبان وایر ای آی در میان بگذارید
هنوز دیدگاهی برای این مطلب ثبت نشده است
اولین نفری باشید که دیدگاه، تحلیل یا دیدگاه خود را درباره این موضوع با دیگران به اشتراک می گذارد.