هزینههای سرسامآور هوش مصنوعی بازی وال استریت را عوض کرد؛ هجوم سرمایهگذاران به سمت سهام «گاو شیرده»
هزینههای نجومی غولهای فناوری برای ساخت زیرساختها و دیتاسنترهای هوش مصنوعی، جریان نقدینگی این شرکتها را به شدت تحت فشار گذاشته است. این وضعیت باعث شده معاملهگران وال استریت از خریدهای سفتهبازانه دست بکشند و برای حفظ امنیت سرمایهشان، به شکار سهام «گاو شیرده» با نقدینگی آزاد و صندوقهای ETF باکیفیت روی بیاورند.
در یک نگاه (نکات کلیدی خبر)
خلاصه مهمترین نکات و تحولات این گزارش برای مطالعه سریع
- مخارج ساخت زیرساختها و دیتاسنترهای هوش مصنوعی آنقدر سرسامآور شده که حتی کوه پول و سود هنگفت غولهای فناوری هم دیگر به تنهایی پاسخگوی این ریختوپاشها نیست و جریان نقدینگی آزاد آنها را منفی کرده است.
- با جهش نرخ بهره اوراق قرضه به نزدیکی ۵ درصد، سرمایهگذاران دیگر فریب وعدههای رویایی آینده را نمیخورند و به سمت شرکتهای باکیفیت دارای جریان نقدی آزاد پایدار و ترازنامههای پاک فرار کردهاند.
- در حالی که تب صندوقهای سهام متمرکز بر تراشه و سختافزار تا حدی فروکش کرده، صندوقهای ETF جریان نقدینگی و سهام هفت شگفتانگیز دارای کسبوکارهای باثبات دوباره مورد توجه شدید بازار قرار گرفتهاند.
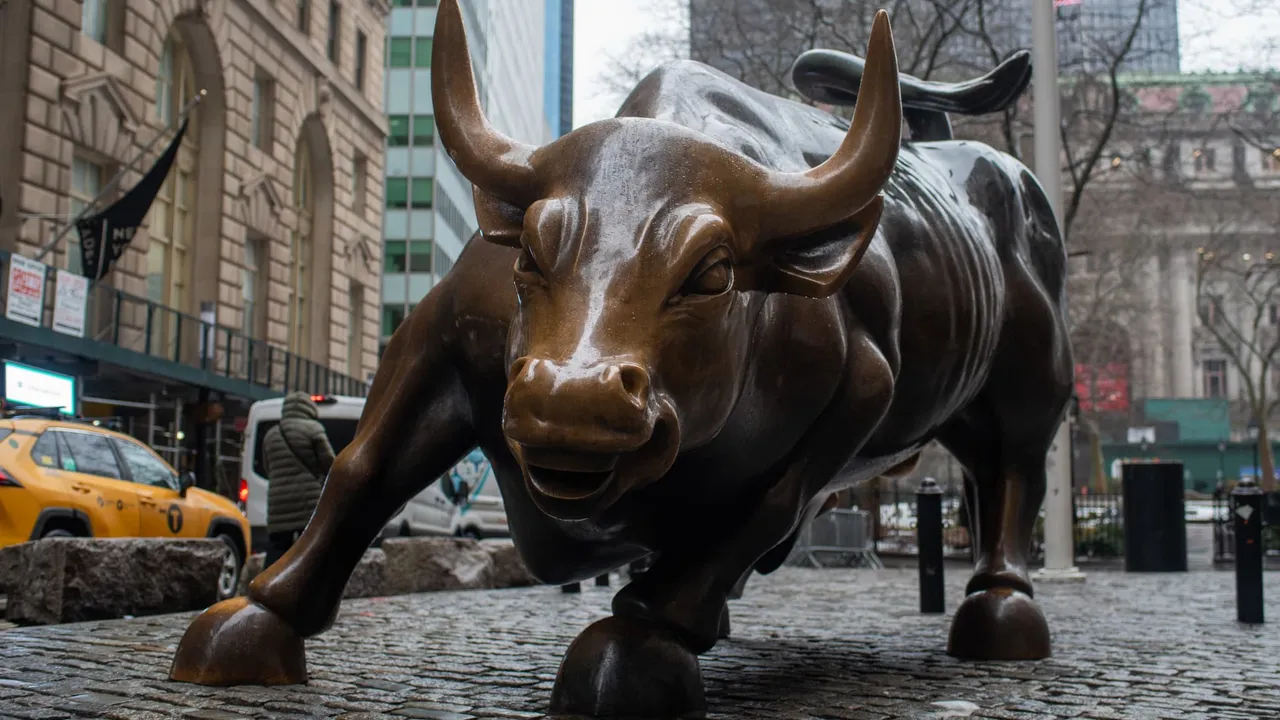
مجسمه برنزی معروف گاو وال استریت در منطقه مالی نیویورک.
بر اساس یکی از تازهترین برآوردها، هزینههای ساخت و توسعه زیرساختهای هوش مصنوعی بسیار سنگینتر از اغلب دگرگونیهای بزرگ اقتصادی در تاریخ ایالات متحده تمام خواهد شد.
«استین ون نیووربورگ»، استاد مدرسه کسبوکار کلمبیا، در مقالهای که اخیراً در مؤسسه بروکینگز ارائه داد نوشت: «توسعه پیشبینیشده برای هوش مصنوعی، در مقایسه با اندازه کل اقتصاد، از تمام دورههای رونق بزرگ سرمایهگذاری در آمریکا – نظیر احداث کانالهای آبی، راهآهن سراسری، برقرسانی، شبکه بزرگراهها و گسترش زیرساختهای مخابراتی – بهمراتب بزرگتر و گستردهتر خواهد بود.»
این ریختوپاشهای عظیم برای توسعه هوش مصنوعی، جریان نقدینگی غولهای بزرگ فناوری را – که همواره جزو سودآورترین شرکتهای تاریخ جهان بودهاند – حسابی تحت فشار گذاشته است. از طرف دیگر، بازار اوراق قرضه هم دیگر کشش هضم حجم وحشتناک اوراق بدهی مربوط به هوش مصنوعی را ندارد؛ وضعیتی که پای قراردادهای بیشتری را به محدوده اوراق پرریسک (Junk Bonds) باز کرده و کارشناسان، عطش بیپایان هوش مصنوعی برای جذب نقدینگی را یکی از دلایل اصلی جهش اخیر نرخ بازدهی در کل بازار میدانند.
این فضای پرنوسان باعث شده گروهی از سرمایهگذاران دوباره به سراغ معیارهای بنیادین ترازنامه مالی بروند؛ در رأس این معیارها «جریان نقدی آزاد» (Free Cash Flow یا FCF) قرار دارد که نشان میدهد پس از پرداخت هزینهها، بهره بدهیها، مالیات و سرمایهگذاریهای بلندمدت، چقدر پول نقد واقعی توی جیب شرکت باقی میماند. «تاد روزنبلوث»، مدیر تحقیقات در پلتفرم TMX VettaFi، میگوید معیارهایی چون بازده حقوق صاحبان سهام (ROE)، اهرم بدهی خالص و پایداری سودآوری، حالا بیش از هر زمان دیگری در رادار توجه معاملهگران وال استریت قرار گرفتهاند.
اینکه شرکتها دقیقاً چقدر برای رشد بلندمدت در هوش مصنوعی هزینه میکنند و کدامیک از آنها واقعاً توان مالی تحمل این بار سنگین مخارج سرمایهای (Capex) را دارند، محرک اصلی رویکرد موسوم به «فرار به سوی داراییهای باکیفیت» در بازار است.
روزنبلوث در این باره میگوید: «با قوت گرفتن این انتظار که شرکتها مجبورند در بودجههای نجومی هوش مصنوعی بازنگری کنند، سرمایهگذاران به سمت شرکتهایی متمایل شدهاند که مطمئن هستند حتی در این شرایط متغیر و پرابهام هم به رشد باثبات خود ادامه خواهند داد.»
در دورههایی مثل روزگار نرخ بهره پایین و رشد پرشتاب اقتصادی، سرمایهگذاران حاضرند برای وعده رشد در آینده پول بیشتری بپردازند و ریسکهای بالاتری را به جان بخرند؛ اما با جهش نرخهای بهره و انقباض سیاستهای پولی، ورق برگشته و معاملهگران ترجیح میدهند با دستبهعصاترین حالت ممکن حرکت کنند.
عرضههای اولیه سهام (IPO) یکی پس از دیگری لغو میشوند و بر اساس گزارشها، برخی از معاملات کلانی که مستقیماً به توسعه زیرساختهای هوش مصنوعی مرتبط بودند، دستکم فعلاً به تعویق افتادهاند.
برای کل شاخص S&P 500، یکی از شگفتانگیزترین روندهای سال ۲۰۲۶ این بوده که نسبت قیمت به درآمد (P/E) با وجود قرار گرفتن بازار سهام در قلههای تاریخی، کاهش یافته است. پیشبینی تحلیلگران وال استریت از سودآوری شرکتها مدام بالاتر میرود، اما سرمایهگذاران طوری رفتار نمیکنند که گویی زمان مناسبی برای شرطبندی روی ارزشگذاریهای حبابی است.
«شاون اسنایدر»، استراتژیست ارشد اقتصادی در مؤسسه Potomac Fund Management، معتقد است سرمایهگذاران دیگر تمایلی ندارند به سراغ شرکتهایی بروند که زیر بار بدهیهای سنگین رفتهاند یا ممکن است با استقراض بیش از حد در نرخهای بهره بالا، از کنترل خارج شوند.
اسنایدر میگوید از آنجا که بخش عمده بدهیهای شرکتی به نرخ اوراق قرضه ۱۰ ساله خزانهداری آمریکا گره خورده و بازدهی این اوراق حوالی ۵ درصد در نوسان است، سهامداران در سبدهای خود به دنبال نامهای مطمئنتر و باکیفیتتر میگردند: «باید روی شرکتهایی تمرکز کنید که جریان نقدی آزاد قویتری دارند و کمتر به استقراض با نرخهای بهره بالا وابستهاند. فراموش نکنید در این بازار، پول نقد امروز خیلی باارزشتر از وعده نسیه فرداست!»

عملکرد و نوسانات نرخ بازده اوراق قرضه ۱۰ ساله خزانهداری آمریکا در سال ۲۰۲۶.
گزارش ماه آگوست گروه سرمایهگذاری «ریموند جیمز» خطاب به فعالان بازار گوشزد کرد که این تحولات، مسأله پایداری و دوام شتاب بخش هوش مصنوعی را در کانون توجه قرار داده است.
«زکری ایونز»، تحلیلگر پژوهشی در مؤسسه مورنینگاستار، میگوید: «سرمایهگذاران وقتی صحبت از رشد هوش مصنوعی میشود، به دنبال تکیهگاهی محکم برای ایستادن میگردند.» به عنوان مثال، آنها پیش از قیمتگذاری روی سهام یک شرکت، میخواهند مطمئن شوند که پایگاه کاربران واقعی و مدل کسبوکار اثباتشدهای برای دوام آوردن زیر بار این هزینههای نجومی وجود دارد.
جریان نقدی آزاد ثروتمندترین غولهای فناوری بازار
تا همین چندی پیش، ابرمقیاسپذیرهای فناوری (Hyperscalers) آنقدر نقدینگی و سود کلان تولید میکردند که به راحتی از پس تأمین مالی پروژههای خود برمیآمدند؛ اما گروه برنامهریزی سرمایهگذاری ریموند جیمز مینویسد: «با فرارسیدن سهماهه دوم سال ۲۰۲۶، مجموع مخارج سرمایهای این شرکتها از جریان نقدی عملیاتی آنها پیشی گرفت و جریان نقدی آزادشان را به محدوده منفی کشاند.»
البته این موضوع لزوماً سیگنالی نزولی برای سهام این شرکتها محسوب نمیشود. تیم ریموند جیمز توضیح میدهد: «نکته بسیار مهم اینجاست که این شرکتها همچنان به شکلی خارقالعاده سودآور هستند، بنابراین مسأله نبود سودآوری نیست؛ مسأله این است که مخارج سرمایهگذاری روی هوش مصنوعی آنقدر غولآسا شده که حتی کوه پول و جریانهای نقدی سرسامآور آنها هم دیگر کفاف پوشش کاملش را نمیدهد.»
بررسیهای این مؤسسه نشان داد که بازده جریان نقدی آزاد (نسبت FCF به ارزش بازار) در بخش فناوری شاخص S&P 500 تقریباً با میانگین کل شاخص، یعنی رقم ۴ درصد، برابر شده است.
این آمار به خوبی ابعاد مسأله در بازارهای مالی و پرسش اساسی سرمایهگذاران را به تصویر میکشد.
در جمعبندی این گزارش آمده است: «جریان نقدی آزاد پدیدهای ایستا نیست و مخارج سرمایهای ماهیتی دورهای دارد. در حالی که پذیرش هوش مصنوعی هنوز در گامهای اولیه خود به سر میبرد، سرمایهگذاری برای احداث دیتاسنترها اوج گرفته است. به مرور زمان و با ورود دیتاسنترهای بیشتر به مدار فعالیت، غولهای فناوری میتوانند هزینههای سرمایهای را تعدیل کنند و همزمان از درآمد سرشار این زیرساختها بهرهمند شوند.»
بر اساس دادههای اداره سرشماری آمریکا و فدرال رزرو سنت لوئیس، از دسامبر ۲۰۲۳ تاکنون، هزینههای ساختوساز دیتاسنترهای هوش مصنوعی ۵۱ میلیارد دلار جهش داشته است؛ در حالی که مخارج ساختوساز بخش خصوصی در تمام حوزههای دیگر، کاهشی ۱۲۰ میلیارد دلاری را ثبت کرده است!
برای بسیاری از فعالان وال استریت، جریان نقدی آزاد سنجهای است که رصد دائمی آن ارزش حیاتی دارد.
بانک مورگان استنلی در گزارش ماه ژوئیه خود یادآور شد: «شرکتهایی که جریان نقدی آزاد پایدار تولید میکنند، جایگاه رقابتی مستحکمی دارند و سرمایههای خود را هوشمندانه تخصیص میدهند، در برابر نااطمینانیهای اقتصادی، تغییر قواعد بازی رقابت و دورههای نوسان شدید بازار بسیار مجهزتر هستند.»
اگرچه تعداد صندوقهای سرمایهگذاری که تمرکز اصلی خود را روی جریان نقدی آزاد گذاشته باشند چندان زیاد نیست، اما اشتیاق سرمایهگذاران به این حوزه با جهشی چشمگیر همراه شده است.
صندوق قابل معامله VictoryShares Free Cash Flow (با نماد VFLO) طی یک ماه گذشته شاهد ورود سرمایه خیرهکنندهای بوده که نشاندهنده اقبال شدید سهامداران است. این ETF با دارایی ۱۱ میلیارد دلاری، بر اساس آخرین آمار پایگاه ETFAction.com، ورود خالص بیش از ۹۰۰ میلیون دلار پول تازه را در یک ماه به ثبت رسانده و نسبت هزینه سالانه آن ۰.۳۹ درصد است.
گزینههای دیگری هم برای سرمایهگذاری با همین مضمون در بازار وجود دارد، اما هیچکدام نتوانستهاند به اندازه صندوق VictoryShares توجه خریداران را به خود جلب کنند؛ برای نمونه، صندوق Pacer US Cash Cows 100 (با نماد COWZ) که دارایی ۱۸ میلیارد دلاری را مدیریت میکند، طی ماه گذشته تنها ۲۴ میلیون دلار جذب سرمایه خالص داشت و نسبت هزینه آن ۰.۴۹ درصد است.
ترکیب داراییهای برتر این صندوقها نگاهی بسیار جامعتر از تمرکز صرف بر غولهای فناوری را بازتاب میدهد؛ با اینکه در هر دوی آنها سهم نخست متعلق به شرکتهای فناوری است (میکرون در صندوق VFLO و کوالکام در صندوق COWZ)، اما در میان ۱۰ سهم برترشان نامهایی از صنایع بهداشت و درمان، انرژی، خدمات حرفهای، بیمه و صنایع دفاعی نیز به چشم میخورد.
صندوق دیگری در این دسته به نام Amplify COWS Covered Call (با نماد HCOW)، استراتژی جریان نقدینگی را با قراردادهای اختیار معامله پوششدادهشده (Covered Call) ترکیب کرده تا برای سهامداران درآمد نقدی بسازد. این صندوق تا ۲۵ سپتامبر ورود خالص حدود ۸۰۴ هزار دلار را در یک ماه ثبت کرد. این ابزار مالی به دلیل تمرکز بر درآمدزایی نقد، در میان نسل مسنتر (بیبیبومرها) طرفداران زیادی پیدا کرده، اما به دلیل سازوکار معاملات آپشن، نسبت هزینه بالاتری معادل ۰.۶۵ درصد دارد؛ هرچند پس از گذشت سه سال کامل از آغاز به کارش در سپتامبر ۲۰۲۳، با ۱۷.۲ میلیون دلار دارایی همچنان صندوقی جمعوجور و کوچک به شمار میرود.
با این همه، صندوقهای بیشتری با تمرکز بر جریان نقدینگی در حال آمادهسازی برای ورود به بازار هستند.
مؤسسه Pacer در اوایل سال جاری سبد صندوقهای استراتژیک خود را با معرفی دو ETF تازه گسترش داد: صندوق Pacer S&P 500 Quality FCF R&D Leaders (با نماد QFRD) و صندوق Pacer S&P 500 Quality FCF High Dividend (با نماد QFHD).
صندوق تحقیق و توسعه Pacer عملکرد شاخص ۵۰ شرکت از S&P 500 را رصد میکند که در کنار سرمایهگذاری سنگین روی تحقیق و توسعه (R&D)، حاشیه جریان نقدی آزاد بالایی دارند. صندوق سود تقسیمی بالای Pacer نیز عملکرد شاخص شرکتهایی را رصد میکند که حداقل برای ۵ سال متوالی پرداخت سود نقدی سهام را حفظ کرده و همزمان استانداردهای بالایی در کیفیت جریان نقدی آزاد داشتهاند.
استقبال از سایر صندوقهای کیفی و بازگشت دوباره «۷ غول جامانده»
بدون تردید، سایر صندوقهای قابل معاملهای که جریان نقدی آزاد را در کنار شاخصهایی چون بازده حقوق صاحبان سهام، نسبت اهرم بدهی خالص و ثبات سودآوری بررسی میکنند نیز اخیراً توجه معاملهگران را جلب کردهاند.
ایونز در این باره میگوید: «صندوقهای مبتنی بر سهام باکیفیت عموماً عملکرد درخشانی داشتهاند؛ حتی اگر مستقیماً روی جریان نقدی آزاد بالا تمرکز نکنند، محور اصلیشان کیفیت شرکتهاست و جریان نقدینگی آزاد اغلب بخش کلیدی از همین ارزیابی کیفیت به شمار میرود.»
اما نکته مهم این است که این صندوقها معمولاً «۷ شگفتانگیز» وال استریت (Mag 7) را به عنوان گزینههای سرمایهگذاری درجهیک و باکیفیت در سبد خود جا میدهند.
صندوق ۴۸ میلیارد دلاری iShares MSCI USA Quality Factor (با نماد QUAL) طی ماه گذشته ورودیهای سنگینی را تجربه کرد و طبق آمار ETFAction.com، بیش از ۳۰۸ میلیون دلار سرمایه تازه وارد آن شد. این صندوق نسبت هزینه بسیار پایین ۰.۱۵ درصدی دارد و چهار دارایی بزرگ آن به ترتیب مایکروسافت، اپل، انویدیا و متا هستند.
در حالی که این صندوق iShares بر اساس آمار مورنینگاستار با رشد حدود ۱۳ درصدی تا ۲۸ سپتامبر کموبیش همگام با شاخص S&P 500 حرکت کرده، اما برخی دیگر از صندوقهای کیفی حسابی از بازار جلو افتادهاند.
برای مثال، صندوق ۹ میلیارد دلاری JPMorgan U.S. Quality Factor (با نماد JQUA) از ابتدای سال تا امروز حدود ۱۸ درصد رشد کرده است. این صندوق طی یک ماه اخیر حدود ۳۰۰ میلیون دلار جذب سرمایه داشته و نسبت هزینه آن حتی از QUAL هم کمتر و معادل ۰.۱۲ درصد است؛ ضمن اینکه هر هشت سهم برتر در سبد این صندوق، غولهای فناوری شامل متا، مایکروسافت، انویدیا و آلفابت (گوگل) هستند.
صندوق ۳.۲ میلیارد دلاری WisdomTree U.S. Quality Growth (با نماد QGRW) نیز رشدی نزدیک به ۱۷ درصد را از ابتدای سال ثبت کرده و در ماه گذشته حدود ۱۵۳ میلیون دلار ورودی خالص داشته است. کارمزد سالانه این صندوق ۰.۲۸ درصد تعیین شده و تمرکز سنگین روی غولهای فناوری در سبد داراییهای برتر آن هم به وضوح دیده میشود.
مقایسه عملکرد صندوق کیفی جیپی مورگان (JQUA) در برابر صندوق ونگارد S&P 500 در سال ۲۰۲۶.
با وجود آنکه بعضی از این صندوقهای کیفی توانستهاند شاخص کل S&P 500 را پشت سر بگذارند، اما هنوز از موجسواری روی سهام سرآمد و پرشتاب بازار (Momentum) عقبتر هستند.
صندوق iShares MSCI USA Momentum Factor (با نماد MTUM) که بخش عمده سبد سرمایهگذاری خود را روی سهام داغ تراشهسازان و تولیدکنندگان حافظه متمرکز کرده، از ابتدای سال رشد چشمگیر بیش از ۲۶ درصدی را ثبت کرده است؛ اما موج این تبوتاب اخیراً فروکش کرده و MTUM در سهماهه جاری ۷.۷ درصد افت داشته است که طبق دادههای آماری وال استریت، بدترین عملکرد فصلی آن از سهماهه دوم ۲۰۲۲ محسوب میشود. همچنین بر اساس گزارش ETFAction.com، ظرف یک ماه گذشته حدود ۵ میلیارد دلار پول از این صندوق ۲۰ میلیارد دلاری بیرون کشیده شده است!
از سوی دیگر، گروه «۷ شگفتانگیز» که در طول سال ۲۰۲۶ از شاخص S&P 500 جا مانده بود، نشانههایی از بازگشت قدرتمندانه نشان میدهد. صندوق Roundhill Magnificent Seven (با نماد MAGS) در سال ۲۰۲۶ با رشد کمتر از ۹ درصدی عملکردی ضعیفتر از کل بازار داشت؛ اما در یک ماه گذشته، در شرایطی که S&P 500 برای مثبت ماندن دستوپا میزد، این صندوق رشدی نزدیک به ۳.۵ درصد را به ثبت رساند.
«ریچارد ریل»، مدیر ارشد سرمایهگذاری در مؤسسه Questar Capital Partners، در تحلیل اخیر خود مینویسد: «هفت شگفتانگیز در تمام طول امسال به "۷ جامانده" تبدیل شده بودند؛ چرا که پولهای داغ و سفتهبازانه به دنبال شرکتهای درگیر در تب ساخت زیرساخت هوش مصنوعی، مثل سازندگان حافظه، میدویدند. اما حالا که زمزمهها و نگرانیها درباره هزینههای هوش مصنوعی بالا گرفته، غولهای هفتگانه دوباره محبوب دل وال استریت شدهاند.»
او در ادامه توضیح میدهد: «به استثنای انویدیا (NVDA)، باور عمومی بر این است که غولهایی مثل مایکروسافت (MSFT)، آمازون (AMZN) و آلفابت (GOOGL) کسبوکارهای ریشهدار و سودآوری دارند که مثل ماشین چاپ پول کار میکنند و مستقیماً به هوش مصنوعی وابسته نیستند؛ بنابراین در برابر هرگونه افت حرارت یا بدبینی نسبت به هوش مصنوعی به راحتی دوام میآورند. اگر ترمزی در هزینهکردهای هوش مصنوعی کشیده شود، این شرکتها مدل کسبوکار متنوعی دارند و میتوانند به تجارت سنتی و درآمد تضمینشده خود تکیه کنند.»
«چارلز کانتور»، مدیر ارشد پرتفوی در مؤسسه Neuberger Berman، در تحلیلی تأکید کرد که علیرغم تمام تردیدها و بدبینیها نسبت به منفی شدن جریان نقدی آزاد این شرکتها، این نرخ بازده بلندمدت سرمایهگذاریهای امروز است که در نهایت به بار خواهد نشست: «وقتی این شرکتها سهام خودشان را بازخرید میکردند همه برایشان دست میزدند، اما حالا که دارند پولشان را روی توسعه کسبوکارشان سرمایهگذاری میکنند، کسی تشویقشان نمیکند!»
او میگوید هضم و درک مقیاس خیرهکننده این حجم از سرمایهگذاری برای فعالان بازار کار دشواری است.
علاوه بر این، شرکتهای فناوری اطلاعات کاملی برای قانع کردن سرمایهگذاران ارائه ندادهاند (هرچند کانتور اشاره میکند که حفظ برتری رقابتی شاید این شفافسازی کامل را ناممکن کرده باشد).
کانتور در پایان صحبتهایش اضافه میکند: «بررسیهای ما درباره این دست بازدهیها نشان میدهد اگر بتوانید با این واقعیت کنار بیایید که تا مدتی خبری از سود فوری نیست، بازدهی نهایی آنها فوقالعاده جذاب خواهد بود... بالأخره روزی میرسد که سرمایهگذاران دوباره به سراغ معیارهای کیفیت و کسبوکارهایی با خندقهای اقتصادی نفوذناپذیر میآیند و خواهند گفت که این قیمتها، فرصتی طلایی و نقاط ورود بینظیری بودهاند.»
برچسب های مرتبط
مطالب مرتبط و پیشنهادی
چرا چتجیپیتی جوابهای کلیشهای و تکراری میدهد؟ ترفندهایی طلایی برای نجات استارتاپها
پاسخهای کلیشهای چتجیپیتی بسیاری از بنیانگذاران و صاحبان کسبوکار را کلافه کرده است؛ مشکلی که ریشه در آموزش مدل برای راضی نگهداشتن میانگین کاربران دارد. با استفاده از دستورالعملهای سفارشی، پروژهها و مهندسی پرامپت هدفمند میتوانید به جای مشاورههای کلی، تحلیلهای دقیق و متناسب با واقعیت کسبوکارتان دریافت کنید.
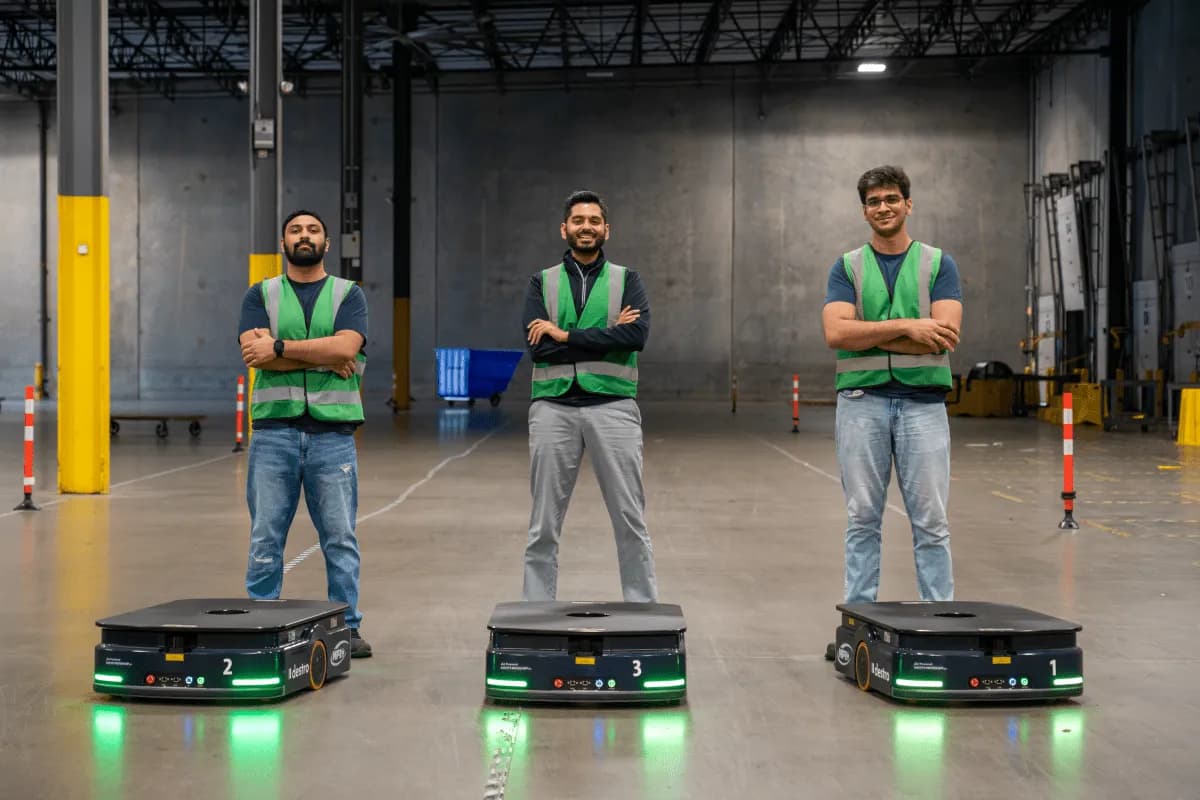
راز موفقیت استارتاپ Destro AI: «برای پیروزی در بازار رباتیک، نباید خودتان ربات بسازید!»
استارتاپ نوظهور Destro AI با رویکردی متفاوت، به جای ساخت رباتهای پیچیده، یک لایه هوش مصنوعی توسعه داده که هماهنگی بین کارگران انسانی و رباتها را در انبارهای بزرگ لجستیکی مدیریت میکند. این استارتاپ با جذب سرمایه ۸ میلیون دلاری و همکاری با غولهای ترانزیت، نشان داده که حل مسائل عملیاتی انبارداری به نرمافزار هوشمند وابسته است نه لزوماً طراحی رباتهای سختافزاری گرانقیمت.
نوشتن ایمیلهای تبلیغاتی با هوش مصنوعی؛ کجا اتوماسیون جواب میدهد و کجا باید ترمز را کشید؟
این روزها هوش مصنوعی میتواند کل خبرنامه شما را بنویسد و در بهترین زمان ارسال کند، اما اگر حواستان نباشد، اعتماد مشتریان خیلی زود از بین میرود. در این راهنما بررسی میکنیم هوش مصنوعی در کجای بازاریابی ایمیلی معجزه میکند و چه جاهایی باید حتماً نظارت انسانی سفتوسختی داشته باشید تا کسبوکارتان اسپم شناخته نشود.
دیدگاه ها و گفتگوی تخصصی
نظرات خود را با جامعه مخاطبان وایر ای آی در میان بگذارید
هنوز دیدگاهی برای این مطلب ثبت نشده است
اولین نفری باشید که دیدگاه، تحلیل یا دیدگاه خود را درباره این موضوع با دیگران به اشتراک می گذارد.