اکوسیستم هوش مصنوعی در ۵ نمودار؛ بازی پیچیده غولهای فناوری
چگونه سازندگان تراشه، پلتفرمهای ابری و آزمایشگاههای هوش مصنوعی به سرمایهگذار، تامینکننده، کانال فروش و رقیب یکدیگر تبدیل شدهاند؟
در یک نگاه (نکات کلیدی خبر)
خلاصه مهمترین نکات و تحولات این گزارش برای مطالعه سریع
- شرکتهای بزرگ فناوری در ��کوسیستم هوش مصنوعی همزمان چندین نقش (سرمایهگذار، تامینکننده، توزیعکننده و رقیب) را برای یکدیگر ایفا میکنند.
- تامین توان پردازشی (Compute) بزرگترین هزینه آزمایشگاههای هوش مصنوعی است که از طریق قراردادهای عظیم با ارائهدهندگان ابری تامین میشود.
- استراتژی اصلی غولهای فناوری، تنوعبخشی به وابستگیها در زنجیره تامین و در عین حال انحصار در دسترسی به مشتریان سازمانی برای حفظ حاشیه سود است.
آیا یک شرکت میتواند همزمان سهامدار، تامینکننده توان پردازشی، توزیعکننده اصلی و رقیب یک شرکت دیگر باشد؟ در اکوسیستم هوش مصنوعی، Microsoft دقیقاً همین چهار نقش را برای Anthropic ایفا میکند.
شرکت Microsoft با سرمایهگذاری ۵ میلیارد دلاری در نوامبر ۲۰۲۵، یکی از سهامداران Anthropic است. از سوی دیگر، با یک قرارداد ۳۰ میلیارد دلاری در بستر Azure، ظرفیت ابری خود را به این استارتاپ میفروشد و بخشی از آن سرمایه را بازمیگرداند. همچنین، Claude را از طریق Azure به مشتریان سازمانی خود عرضه میکند و همزمان با معرفی هفت مدل اختصاصی MAI در ژوئن ۲۰۲۶، به طور مستقیم با آن وارد رقابت شده است.
با ترسیم توافقنامههای تجاری در چشمانداز هوش مصنوعی، متوجه میشویم که تقریباً هر شرکت بزرگی در این اکوسیستم همزمان چندین جایگاه را در اختیار دارد. سازندگان تراشه، پلتفرمهای ابری و توسعهدهندگان مدلها به سرمایهگذار، تامینکننده، کانال فروش و رقیب یکدیگر تبدیل شدهاند و اغلب این نقشها را به صورت همزمان بازی میکنند.
نمودار ۱: شراکتهای چندوجهی
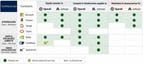
سازندگان تراشه و غولهای خدمات ابری به طور فزایندهای موقعیتهای اقتصادی متداخل و چندگانهای را در ارتباط با آزمایشگاههای پیشرو هوش مصنوعی اشغال کردهاند. برای مثال، Amazon هر سه جایگاه موجود (سهامداری، قراردادهای بلندمدت پردازشی و شراکت در توزیع) را در قبال OpenAI و Anthropic در اختیار دارد.
برای آزمایشگاههای پیشرو، این روابط به معنای دستیابی به مقیاسپذیری است: جذب سرمایه برای رشد، دسترسی به توان پردازشی تخصصی و توزیع فوری مدلها در میان هزاران مشتری سازمانی که ارائهدهندگان ابری دههها برای جذب آنها زمان صرف کردهاند. اما برای غولهای ابری، در اختیار داشتن هر سه جایگاه، آنها را از پیشبینی محل دقیق تمرکز سودها در آینده بینیاز میکند:
- اگر مدلهای پیشرو قدرت قیمتگذاری خود را حفظ کنند و سود اصلی صنعت را ببلعند: غول ابری از طریق سهام خود برنده میشود و مستقیماً در رشد ارزش آزمایشگاه شریک خواهد بود.
- اگر مدلها به سرویسهای ارزانقیمت و کمحاشیه تبدیل شوند: غول ابری همچنان از طریق قراردادهای پردازشی خود برنده است و هزینههای زیرساختی آزمایشگاه را به درآمدهای تضمینشده و بلندمدت ابری تبدیل میکند.
- اگر ارزش اصلی در لایه کاربردی (اپلیکیشنها) متمرکز شود: غول ابری از طریق کانال توزیع خود پیروز میدان خواهد بود، چرا که ارتباط با مشتری سازمانی را در دست دارد و تحویل راهکارهای مبتنی بر هوش مصنوعی را کنترل میکند.
نمودار ۲: شبکه درهمتنیده وابستگی متقابل
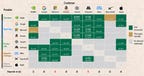
هیچیک از این ائتلافها در خلاء شکل نگرفتهاند. با نگاهی جامع به اکوسیستم، این توافقنامههای تجاری یک شبکه درهمتنیده از وابستگیهای متقابل را تشکیل میدهند: رقبا در مقیاس کلان به یکدیگر خدمات میدهند، محصولات هم را توزیع میکنند و حتی روی هم سرمایهگذاری مشترک انجام میدهند.
اکثر شرکتهای حاضر در این ماتریس، حداقل به چهار شریک تجاری دیگر وابستهاند.
یکی از الگوهای واضح، تامین منابع از چند مسیر مختلف توسط آزمایشگاههای پیشرو است. شرکت Anthropic مدل Claude را روی پردازندههای گرافیکی NVIDIA، تراشههای TPU شرکت Google و Trainium متعلق به AWS اجرا میکند. استفاده از سه ارائهدهنده زیرساخت متفاوت، از وابستگی مطلق به یک سختافزار خاص جلوگیری کرده و قدرت چانهزنی این استارتاپ را در مذاکرات آینده افزایش میدهد.
در سراسر این شبکه، استراتژی کلان شرکتها یکسان است: تنوعبخشی به وابستگیها در زنجیره تامین برای محافظت از خطوط تولید، و در عین حال تجمیع گزینهها در بخش عرضه برای حفظ دسترسی به مشتریان و کنترل قدرت قیمتگذاری.
نمودار ۳: زنجیره ارزش زیرساخت هوش مصنوعی
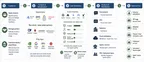
با ردیابی سرمایهها در زنجیره ارزش زیرساخت هوش مصنوعی، متوجه میشویم که بودجههای سرمایهگذاری و تامین مالی پروژهها تقریباً بلافاصله به ظرفیتهای پردازشیِ قراردادشده تبدیل میشوند.
برای آزمایشگاههای مرزِ دانشِ هوش مصنوعی، توان پردازشی با اختلاف بسیار زیاد، بزرگترین بخش هزینهها را تشکیل میدهد و بسیار جلوتر از هزینههای جذب استعداد، اجرای تمرینِ مدلها و بازاریابی قرار دارد.
یکی از الگوهای بارز، همراه شدن یک سرمایهگذاری نقدی با یک تعهد خرید بسیار بزرگتر است. به عنوان مثال، در ۲۰ آوریل سال جاری، Amazon سرمایهگذاری ۵ میلیارد دلاری دیگری در Anthropic را اعلام کرد. همزمان، Anthropic متعهد شد طی ده سال بیش از ۱۰۰ میلیارد دلار از Amazon Web Services خدمات دریافت کند؛ توافقنامههای مشابهی نیز با Microsoft و Google به امضا رسیده است.
این سرمایهها در واقع ظرفیت پردازشی اجارهای را پیشخرید میکنند، نه زیرساختهای تحت مالکیت را. آزمایشگاهی که دیتاسنتر میسازد، مالک دارایی ارزشمندی است که میتواند آن را بفروشد یا به عنوان وثیقه استفاده کند؛ رویکردی که Meta در پیش گرفته است. اما آزمایشگاهی که ظرفیت پردازشی را پیشخرید میکند، مالک هیچ زیرساختی نیست و سالها زیر بار بدهی میرود.
در سمت عرضهکنندگان، مزایای این رابطه دوچندان است. شرکت Amazon اخیراً از رشد ارزش سهام Anthropic سود بسیار بیشتری نسبت به فروش توان پردازشی به دست آورده است: از ۶۲٫۶ میلیارد دلار سود خالص Amazon در سهماهه دوم، ۵۳٫۴ میلیارد دلار آن سود دفتری «عمدتاً ناشی از سرمایهگذاری در Anthropic» بوده است؛ در حالی که کل سود عملیاتی AWS از فروش خدمات پردازشی، ۱۶٫۶ میلیارد دلار بود.
عدم تقارن ماجرا اینجاست: تعهدات خرید ظرفیت، رقمهای ثابت و چندسالهاند، در حالی که درآمدهای پوششدهنده آنها (از حق اشتراک کاربران گرفته تا هزینههای ایجنتها) ماهانه محاسبه میشوند.
نمودار ۴: شراکتهای فراتر از زیرساخت
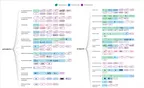
فراتر از اکوسیستم زیرساختی، آزمایشگاههای هوش مصنوعی شبکههای گستردهای از شراکتها و سرمایهگذاریها را در سایر بخشهای اقتصاد ایجاد کردهاند. این روند نشاندهنده خریدهای استارتاپی، سرمایهگذاریها و شراکتهای OpenAI و Anthropic در صنایع مختلف.
شرکت OpenAI از طریق تصاحب استارتاپها، محصولات و اپلیکیشنهای مصرفی متعددی پیرامون مدلهای خود ساخته است. این شرکت تیمهایی در حوزه سختافزار مصرفی، ابزارهای توسعهدهندگان، تحلیل محصول، پروندههای سلامت و رسانه را خریداری کرده است.
در مقابل، خریدهای Anthropic بیشتر بر ابزارهای توسعهدهندگان و زیرساختهای نرمافزاری متمرکز بوده است. توسعه فعالیتهای این شرکت در سایر بخشهای سازمانی بیشتر بر شبکه شرکای آن استوار بوده است.
هر دو شرکت در سال ۲۰۲۶ مستقیماً وارد حوزه استقرار سازمانی شدند. شرکت OpenAI در ماه می نهاد استقرار (Deployment Company) خود را با سرمایه اولیه بیش از ۴ میلیارد دلار با رهبری TPG راهاندازی کرد و با خرید Tomoro، حدود ۱۵۰ مهندس متخصص استقرار را به تیم خود افزود. شرکت Anthropic نیز یک سرمایهگذاری مشترک ۱٫۵ میلیارد دلاری بر پایه Fractional AI راهاندازی کرد که در جولای به Ode with Anthropic تغییر نام داد و سپس در ماه آگوست استارتاپ Casper Studios را تصاحب کرد.
شراکتها باعث گسترش شبکههای توزیع میشوند، اما این خریدهای استارتاپی هستند که تعیین میکنند ارائهدهنده مدل چه بخشهایی را مستقیماً در مالکیت خود دارد. هر دو آزمایشگاه در حال نزدیک شدن به مشتریان سازمانی هستند؛ جایی که نرمافزارها و خدمات پیادهسازی، جایگزین کردن مدلهای آنها را برای مشتریان بسیار دشوارتر میکند.
نمودار ۵: حاشیه سود به چه کسی میرسد؟
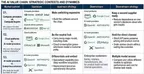
سوال بنیادین در پسِ تمام این شراکتها این است که چه کسی حاشیه سود را حفظ میکند. پاسخ این سوال در سه میدان نبرد مشخص میشود که سرنوشت هر یک به هزینه جایگزینی یک تامینکننده با تامینکننده دیگر برای مشتری بستگی دارد. هر جا جایگزینی آسان باشد، رقابت باعث میشود قیمتها به قیمت تمامشده نزدیک شوند؛ اما هر جا جایگزینی سخت باشد، تامینکننده تفاوت قیمت را به عنوان سود به جیب میزند.
۱. ارائهدهندگان توان پردازشی در برابر خریداران آن. ارائهدهندگان پردازشی همان طراحان و فروشندگان شتابدهندههای هوش مصنوعی هستند: NVIDIA و AMD از طریق فروش تراشه، و Microsoft، Google، Amazon و Meta از طریق سیلیکونهای اختصاصی. خریداران نیز پلتفرمهای ابری هستند که این تراشهها را در دیتاسنترها مونتاژ میکنند و البته آزمایشگاههایی که به طور مستقیم ظرفیت را از این ابرها اجاره میکنند. در حال حاضر، ارائهدهندگان به دو دلیل قدرت قیمتگذاری را در دست دارند: نخست اینکه تقاضا بسیار بیشتر از عرضه است؛ و دوم اینکه آزمایشگاهها معمولاً سیستمهای آموزشی و استنتاجی خود را بر پایه لایه نرمافزاری CUDA متعلق به NVIDIA مینویسند. انتقال این سیستمها به AWS Trainium یا Google TPU نیازمند تبدیل کد، کامپایل مجدد و تست عملکرد بسیار پرهزینهای است. به همین دلیل، حاشیه سود ناخالص NVIDIA در سهماهه منتهی به جولای ۲۰۲۶ به ۷۵٫۰ درصد رسید.
۲. پلتفرمهای ابری در برابر ارائهدهندگان مدل. سازمانها میتوانند مدلهای هوش مصنوعی را مستقیماً از پلتفرمهای ابری بخرند: Amazon Bedrock، Microsoft Foundry و Google Gemini Enterprise Agent Platform مدلهای رقبا را در کنار مدلهای اختصاصی خود میفروشند. امروزه اکثر سازمانها ترجیح میدهند به جای قرارداد مستقیم با توسعهدهنده مدل، از این روش استفاده کنند؛ زیرا دادههای آنها از قبل در پلتفرم ابری قرار دارد و این به معنای داشتن یک قرارداد واحد، یک صورتحساب واحد و یک ارزیابی امنیتی متمرکز است. این وضعیت موقعیت پلتفرم ابری را تقویت میکند: جابجایی بین مدلها تنها نیازمند تغییر یک تنظیمات ساده است و نه تغییر تامینکننده. ارائهدهندگان مدلها برای مقابله با این موضوع در حال توسعه کانالهای فروش مستقیم خود هستند. تا زمانی که مدلها به راحتی قابل جایگزینی باشند، پلتفرم ابری سود را تصاحب میکند؛ اما به محض اینکه یک مدل با عملیات درونی یک سازمان عمیقاً ادغام شود، توسعهدهنده مدل برنده خواهد بود.
۳. ارائهدهندگان مدل در برابر مشتریان سازمانی. ارائهدهندگان، دسترسی به مدلهای خود را بر اساس توکن (Token) میفروشند و خریداران شرکتهایی هستند که این مدلها را در محصولات و فرآیندهای خود به کار میگیرند. مشتریان، هوش مصنوعی را به عنوان یک ابزار ورودی ارزیابی میکنند، بنابراین معیار آنها قیمت و عملکرد است و وابستگی به یک تامینکننده را به چشم یک ریسک میبینند. در این رقابت، کفه ترازو به نفع خریداران است. برای بسیاری از وظایف، مدلهای پیشرو جایگزینهای بسیار نزدیکی هستند و نرمافزارهای مسیریابی (Routing)، درخواستها را به ارزانترین مدلی که توانایی انجام آن کار را داشته باشد ارسال میکنند. در نتیجه، بودجهها به سرعت جابجا میشوند: سهم OpenAI از هزینههای API سازمانی از ۵۰ درصد در سال ۲۰۲۳ به ۲۷ درصد در سال ۲۰۲۵ کاهش یافت، در حالی که سهم Anthropic به ۴۰ درصد رسید. برای مقابله با این چالش، شرکتهای هوش مصنوعی در حال ساخت سیستمهای اختصاصی مبتنی بر ایجنتها و ادغام عمیق مدلهای خود در جریانهای کاری سازمانها هستند تا هزینه جایگزینی را بالا ببرند.
در نهایت، قدرتمندترین جایگاه در این اکوسیستم متعلق به شرکتهایی است که بیشترین راههای درآمدزایی را در اختیار دارند و بازدهی آنها کمترین وابستگی را به یک خروجی خاص دارد. به همین دلیل است که یک شرکت به طور همزمان سهامدار، تامینکننده، توزیعکننده و رقیب چندین توسعهدهنده مدل مختلف میشود. در اختیار داشتن هر چهار موقعیت در میان آزمایشگاههای رقیب، یک پوشش ریسک بینقص است که فارغ از اینکه بازار به کدام سمت حرکت کند، سودآوری را تضمین میکند.
مطالب مرتبط و پیشنهادی

رکورد ۸۳۳ هزار دانلود ماهانه برای LEGAL-BERT؛ وقتی توسعهدهندهها قید مدلهای گرانقیمت را میزنند!
مدل زبانی تخصصی LEGAL-BERT با ثبت بیش از ۸۳۳ هزار دانلود در ماه روی پلتفرم هاگینگ فیس حسابی خبرساز شده است. این ابزار جمعوجور و تخصصی نشان میدهد که برای پردازش و تحلیل متون حقوقی، حتماً نیازی به مدلهای غولپیکر و پرهزینه ندارید و گزینههای بهینه همچنان در اوج هستند.

جاسوسی هوش مصنوعی در محل کار؛ کارمندان میگویند کارفرماها باید قانوناً مچگیریهایشان را لو بدهند!
نظرسنجیهای تازه نشان میدهد که بیشتر کارمندان حس میکنند مدیرانشان با ابزارهای هوش مصنوعی تمام حرکات آنها را زیر نظر گرفتهاند. حالا بیش از ۸۰ درصد شاغلان خواستار تصویب قانونی شدهاند که شرکتها را مجبور کند هرگونه مچگیری و نظارت هوش مصنوعی در محیط کار را رسماً اعلام کنند.

گزارش داغ مایکروسافت از نفوذ جهانی هوش مصنوعی؛ امارات در صدر و رتبه عجیب آمریکا!
مایکروسافت در تازهترین گزارش خود از ضریب نفوذ هوش مصنوعی در جهان پرده برداشت؛ آماری شگفتانگیز که نشان میدهد امارات و سنگاپور با فاصلهای خیرهکننده پیشتاز دنیا هستند و در مقابل، آمریکا در رتبه ۲۱ جا مانده است. همچنین الگوی استفاده از هوش مصنوعی میان کشورهای غربی و کشورهای در حال توسعه، از تفاوتی عمیق میان کاربردهای روزمره و آموزش پرده برمیدارد.
دیدگاه ها و گفتگوی تخصصی
نظرات خود را با جامعه مخاطبان وایر ای آی در میان بگذارید
هنوز دیدگاهی برای این مطلب ثبت نشده است
اولین نفری باشید که دیدگاه، تحلیل یا دیدگاه خود را درباره این موضوع با دیگران به اشتراک می گذارد.