ایجنت هوش مصنوعی Muse شرکت Meta، اقتصاد پرسود اشتراکها را هدف گرفته است
ایجنت شخصی جدید Meta با نام Muse قادر است با پایش هزینهها، اشتراکهای دورهای و فراموششده کاربران را شناسایی و لغو کند. این قابلیت هوش مصنوعی میتواند مدل کسبوکار مبتنی بر اشتراک و سودآوری صدها میلیارد دلاری آن را با چالشی جدی روبهرو سازد.
در یک نگاه (نکات کلیدی خبر)
خلاصه مهمترین نکات و تحولات این گزارش برای مطالعه سریع
- معرفی ایجنت شخصی Muse توسط Meta امکان شناسایی و لغو خودکار اشتراکهای تکرارشونده و فراموششده را فراهم میکند.
- پژوهشهای دانشگاه استنفورد نشان میدهد درآمد ارائهدهندگان سرویسهای اشتراکی به دلیل اهمالکاری کاربران و دشواری فرآیند لغو، تا دو برابر افزایش مییابد.
- تحلیلگران هشدار میدهند ورود ایجنتهای هوش مصنوعی به حوزه مالی نه تنها اقتصاد اشتراکی، بلکه جریان سپردههای ارزانقیمت بانکی را نیز تحت تأثیر قرار خواهد داد.
- کسبوکارهای اشتراکی برای مقابله با ریزش ناشی از ایجنتهای هوش مصنوعی، به راهکارهای منعطف نظیر «توقف موقت اشتراک» روی آوردهاند.
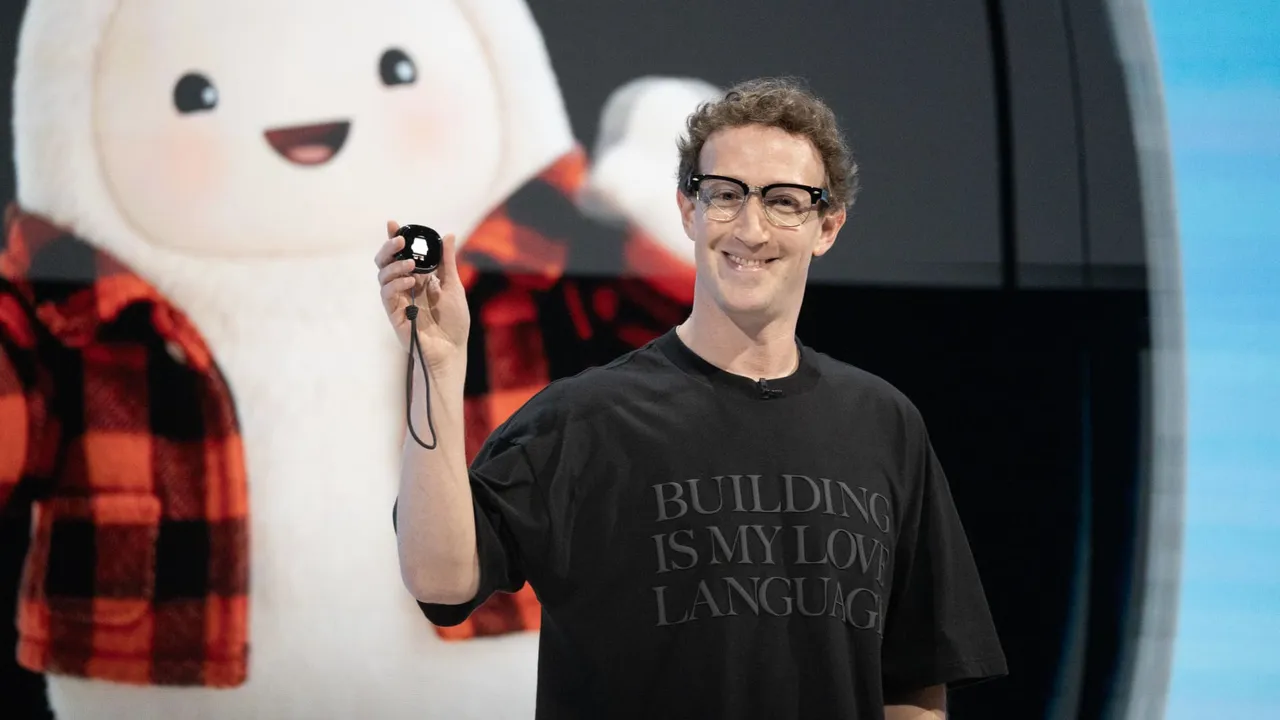
مارک زاکربرگ، مدیرعامل Meta Platforms، در جریان رویداد Meta Connect در منلو پارک کالیفرنیا از گجت Muse Charm رونمایی کرد (منبع تصویر: Bloomberg / Getty Images).
سالها است که کسبوکارهای مبتنی بر مدل اشتراکی از یک واقعیت ساده در رفتار مصرفکنندگان سود میبرند: مردم در ثبتنام کردن بسیار ماهرتر از لغو اشتراک هستند.
کاربران فراموش میکنند که در چه سرویسهایی عضو شدهاند؛ استفاده از خدمات را متوقف میکنند اما پرداختها همچنان ادامه مییابد. هزینه ماهانه ۹ یا ۱۵ دلاری میتواند برای ماهها یا حتی سالها در میان صورتحساب کارت اعتباری گم شود و به چشم نیاید.
با عرضه Meta Muse در ماه جاری — ایجنت شخصی مبتنی بر هوش مصنوعی که میتواند وظایف مختلفی را در ابعاد گوناگون زندگی فردی مدیریت کند — به سرعت مشخص شد که انباشت اشتراکهای ناخواسته، یکی از آسانترین اهداف برای این فناوری است.
ایجنت Muse میتواند به مصرفکنندگان در شناسایی و لغو اشتراکهای دورهای کمک کند. با اینکه سرویسهای مدیریت اشتراک سالها است فعالیت میکنند، اما Muse این توانمندی را به یک دستیار شخصی بسیار گستردهتر پیوند میزند و شناسایی و متوقفسازی پرداختهای دورهای فراموششده را بهمراتب آسانتر میکند.
زمانبندی این عرضه نیز بسیار حیاتی است. طبق گزارشی که در ماه آوریل توسط Mastercard و FT Strategies منتشر شد، نزدیک به نیمی از مصرفکنندگان آمریکایی (۴۴ درصد) در سال ۲۰۲۵ مخارج اشتراکهای خود را افزایش دادهاند و میانگین هزینه سالانه آنها به ۱٬۸۸۷ دلار (حدود ۱۵۷ دلار در ماه) رسیده است. بر اساس دادههای پرداخت Bank of America، هزینههای اشتراکی در ماه ژوئیه رشد سالانه ۷٫۷ درصدی را تجربه کرده که سریعتر از رشد کل پرداختهای کارتی بوده و اشتراکهای حوزه سرگرمی و خردهفروشی حدود ۴۳ درصد از این مجموع را تشکیل دادهاند.
نیل ماهونی (Neale Mahoney)، استاد اقتصاد دانشگاه استنفورد و مدیر مؤسسه تحقیقات سیاست اقتصادی استنفورد، میزان سودی را که کسبوکارهای اشتراکی از عدم لغو سرویس توسط مشتریان به دست میآورند، بررسی کرده است.
ماهونی با استناد به دادههای مقاله سال ۲۰۲۵ خود در American Economic Review با عنوان «فروش اشتراکها» که با همکاری اقتصاددانان دیگر استنفورد، لیران ایناو (Liran Einav) و بن کلوپک (Ben Klopack) نوشته شده، توضیح میدهد: «ما دریافتیم هنگامی که افراد ناچار به تصمیمگیری صریح میشوند، احتمال لغو اشتراک توسط آنها حدود چهار برابر افزایش مییابد.»
این تمایز در دنیای ایجنتهای هوش مصنوعی اهمیت دوچندانی پیدا میکند.
پژوهشگران استنفورد برآورد میکنند که ارائهدهندگان خدمات به دلیل «اینرسی مصرفکننده» (هنگامی که افراد لغو اشتراک را فراموش کرده یا به تعویق میاندازند) و «اصطکاک فرآیند لغو» (هنگامی که خاتمه دادن به اشتراک نیازمند زمان و تلاش زیادی است)، درآمد خود را تقریباً دو برابر میکنند. ماهونی معتقد است ایجنتهای شخصی هوش مصنوعی میتوانند هر دو عامل را تضعیف کنند. با این حال، همه اشتراکها به یک اندازه آسیبپذیر نیستند؛ برای نمونه، فراموش کردن اشتراکهای فیزیکی مانند غذای حیوانات خانگی به دلیل تحویل مداوم کالا دم درب خانه دشوار است، اما یک سرویس دیجیتال مثل پایش وضعیت اعتباری میتواند مدتها پس از اینکه کاربر به آن نمیاندیشد، بهصورت تدریجی، پنهان و بیسروصدا به کسر هزینه ادامه دهد.
در نهایت، مداخله ایجنت شخصی هوش مصنوعی در این بعد از روانشناسی مصرفکننده میتواند پیامدهایی فراتر از بازار اشتراکها داشته باشد و تصمیمگیریها را در لایههای بنیادین خدمات مالی سنتی بانکها نیز دگرگون سازد.
تورستن اسلوک (Torsten Slok)، اقتصاددان ارشد Apollo، در تحلیلی طی هفته گذشته نوشت: «Muse و دستیاران ایجنتیک هوش مصنوعی مشابه بهزودی میتوانند نقدینگی خانوارها را بهجای ماندن در حسابهای جاری با میانگین سود ملی ۰٫۱ درصد، بهطور خودکار به حسابهایی با بازدهی ۳٫۳ تا ۵٫۰ درصد منتقل کنند. اگر همه خانوادهها از ایجنتهای هوش مصنوعی برای بهینهسازی بازده موجودی نقدی خود بهره ببرند، بانکها بخش عظیمی از سپردههای ارزانقیمتی را که پشتوانه وامدهی آنهاست از دست خواهند داد؛ موضوعی که چالشی اساسی برای کل سیستم مالی ایجاد خواهد کرد.»
«بخش بیشتری از زندگی در حال تبدیل شدن به قبوض دورهای است»
پیش از این نیز مصرفکنندگان در حذف و تعدیل اشتراکهای خود فعالتر و جدیتر شده بودند.
شرکت ScribeUp که فناوری مدیریت اشتراک را برای بانکها، تعاونیهای اعتباری و شرکتهای فینتک توسعه میدهد، اعلام کرده که کاربران آن اکنون ۱٫۸ برابر بیشتر از سال گذشته اقدام به لغو اشتراک میکنند.
جردن مکلر (Jordan Mackler)، همبنیانگذار و مدیرعامل ScribeUp، میگوید: «بخش بیشتری از زندگی روزمره در حال تبدیل شدن به صورتحسابهای دورهای است. هزینه این قبوض هر سال افزایش مییابد و پیگیری تمام مواردی که بابت آنها پول پرداخت میشود برای مصرفکنندگان دشوارتر میگردد.» او تأکید میکند که این روند پیش از قابلیتهای مبتنی بر هوش مصنوعی جدید ScribeUp آغاز شده و نشاندهنده تحولی گستردهتر در رفتار مصرفکنندگان است.
طبق آمار این شرکت، یک کاربر میانه در ScribeUp اکنون بیش از ۱۲ اشتراک دورهای فعال دارد و از هر چهار کاربر، یک نفر دارای ۲۰ اشتراک یا بیشتر است. علاوه بر این، سهم کاربرانی که حداقل هشت اشتراک دارند طی سال گذشته از ۶۲ درصد به ۷۱ درصد رسیده است.
افزایش قیمتها نیز فرآیند خروج کاربران را تسریع میکند. به گفته مکلر، با افزایش تعرفهها، لغو اشتراک در یک سرویس خاص میتواند تا ۵۰ درصد جهش یابد. اشتراکهای حوزه سلامت و تناسب اندام با رشد سالانه ۳٫۸ برابری، بیشترین افزایش در میزان لغو را ثبت کردهاند و پس از آن، پلتفرمهای پخش ویدیو با ۲٫۲ برابر، رسانهها و اخبار با ۲٫۱ برابر و سرویسهای استریم موسیقی با ۱٫۹ برابر قرار دارند.
مکلر اشاره میکند که هوش مصنوعی ظرفیت ScribeUp را برای مدیریت اشتراکها ارتقا داده است. این شرکت در حال حاضر حدود ۲۰۰ هزار صادرکننده صورتحساب دورهای را رهگیری میکند؛ در حالی که پیش از افزودن قابلیتهای ایجنتیک جدید در سال جاری، تنها قادر بود فرآیند لغو اشتراک را برای چندصد شرکت بزرگ خودکارسازی کند.
میانگین هزینه هر اشتراک لغوشده ۱۷٫۳۹ دلار در ماه است و طبق گفته مکلر، ScribeUp با شناسایی قبوض دورهای ناخواسته یا غیرضروری، سالانه بهطور میانگین بیش از ۳۰۰ دلار برای هر کاربر پسانداز ایجاد میکند.
پایانی بر اقتصاد پرهزینه «فراموشی»؟
شرکتهای اشتراکی هماکنون نیز با ریزش قابلتوجه مشتریان دستوپنجه نرم میکنند. گزارش Mastercard نشان میدهد نرخ ماهانه ریزش مشتریان (درصد مشترکانی که سرویس خود را لغو کرده یا تمدید نمیکنند) بهطور میانگین ۲۰ درصد است. با این حال، بیش از نیمی از کسبوکارهای اشتراکی مورد مطالعه در آمریکا اعلام کردهاند که حداقل ۱۰ درصد از پایگاه مشترکان آنها غیرفعال هستند؛ به این معنا که هزینه اشتراک را میپردازند اما عملاً از سرویس استفاده نمیکنند.
با تسلط بیشتر مصرفکنندگان بر هزینههای دورهای، کسبوکارهای اشتراکی ناچار خواهند بود برای حفظ مشتریان رقابت شدیدتری داشته باشند.
هیتی چاندرا جها (Hitee Chandra Jha)، مدیر ارشد محصول در Zendesk و متخصص رشد محصولمحور و حفظ مشتری، معتقد است شرکتها باید ارزش پیشنهادی خود را پیش از رسیدن کاربر به صفحه لغو اشتراک، شفافتر و ملموستر به نمایش بگذارند.
برای برخی پلتفرمها، این رویکرد به معنای تغییر نگاه به لغو اشتراک از یک موقعیت «همه یا هیچ» است. به گفته جها، یک سرویس پخش فیلم و سریال که کاربرش تماشای یک مجموعه را به پایان رسانده، بهجای ارائه تخفیفهای مایوسانه، بهتر است گزینه «توقف موقت» را پیشنهاد دهد. همچنین کاربری که در یک اپلیکیشن تناسب اندام به هدف خود رسیده است، میتواند به سطح نگهداری یا مسیرهای تعاملی دیگری منتقل شود.
دادههای شرکت مدیریت اشتراک Recurly نشان میدهد این انعطافپذیری کارایی بالایی دارد. در گزارش وضعیت اشتراکهای سال ۲۰۲۶ این شرکت — که بر پایه بررسی ۷۶ میلیون مشترک در بیش از ۲٬۲۰۰ کسبوکار تنظیم شده — مشخص شد که استفاده از گزینه «توقف موقت پیش از لغو» جهشی ۳۳۷ درصدی داشته و از هر چهار مشتری که اشتراک خود را متوقف کرده بودند، سه نفر در نهایت به سرویس بازگشتند.
مارک زاکربرگ، مدیرعامل Meta، ایجنت Muse را «هسته مرکزی» استراتژی هوش مصنوعی شرکت میداند؛ استراتژی نوآورانهای که سختافزارهای مصرفی متنوعی نظیر عینکهای واقعیت افزوده و گجت جاسوئیچیمانند Muse Charm حول آن شکل گرفتهاند و بازار نیز اخیراً واکنش مثبتی به این سرمایهگذاری نشان داده است.
البته این هوش مصنوعی با مخالفتهایی نیز روبهرو شده است؛ شرکت Amazon با مسدود کردن دسترسی Muse برای خرید در سایت خود، اعلام کرد که فعالیت این ایجنت با شرایط خدماتش مغایرت دارد. همچنین در خصوص دسترسی هوش مصنوعی به اطلاعات مالی، نگرانیهای حریم خصوصی جدی مطرح است؛ هرچند بر اساس آمار Recurly، حدود ۴۳ درصد از مصرفکنندگان مشکلی با مدیریت اشتراکهای خود توسط هوش مصنوعی ندارند.
جها میگوید: «نگاه به لغو اشتراک بهعنوان یک مرحله گذار، و نه صرفاً یک زیان، تفاوت اصلی یک استراتژی رشد بالغ با یک رویکرد تدافعی است. بهترین راهکار برای مقابله با لغو اشتراک از طریق هوش مصنوعی، ایجاد موانع و اصطکاک نیست.»
پژوهش Mastercard نیز موید همین نکته است؛ ۷۴ درصد از پاسخدهندگان اظهار کردهاند هنگامی که فرآیند لغو اشتراک ساده باشد، تمایل بیشتری به عضویت اولیه دارند و ۷۰ درصد نیز گفتهاند در صورت سهولت لغو، احتمال عضویت مجددشان بیشتر خواهد بود. علاوه بر این، ۳۴ درصد بیان کردند که در صورت وجود گزینه توقف موقت، اشتراک خود را حفظ خواهند کرد.
بنابراین، هوش مصنوعی بهجای پایان دادن به رشد اقتصاد اشتراکی، شرکتها را تحت فشار قرار میدهد تا راههای جدیدی برای اثبات ارزش خدمات خود بیابند.
شواهد ScribeUp نیز نشان میدهد هنگامی که کاربران اطمینان یابند پرداختهای تکرارشونده حسابشان دقیقاً همان مواردی است که خود انتخاب کردهاند، با آسودگی خاطر بیشتری از سرویسهای اشتراکی استفاده کرده و مجموع هزینههای اشتراک خود را افزایش میدهند.
مکلر در این خصوص میگوید: «اگر مشتریان مطمئن باشند که میتوانند هزینههای دورهای را بهسادگی مشاهده، مدیریت و لغو کنند، تمایل بیشتری برای امتحان کردن سرویسهای جدید و افزایش کل مخارج دورهای خود خواهند داشت.»
به گفته ماهونی، یک بازار سالمتر تجارتی را پرورش میدهد که به ایجاد مانع بر سر راه مصرفکنندگان وابسته نیست، بلکه امکان ماندن با شرایط خود کاربر را فراهم میسازد: «هنگامی که مردم در اشتراکهایی که نمیخواهند یا توان خروج از آن را ندارند گرفتار شوند، مکانیزم پویای بازار تضعیف میشود و شرکتها انگیزهای برای عرضه محصول باکیفیت و قیمت مناسب نخواهند داشت؛ چرا که تنها به مشتریان به دامافتاده تکیه میکنند.»
ماهونی در پایان تصریح میکند: چه این اقدام توسط هوش مصنوعی انجام شود و چه توسط خود مصرفکننده، وقتی مردم پرداخت بابت چیزهایی را که دیگر تمایلی به آنها ندارند متوقف کرده و آن پول را در جای دیگری خرج کنند، «این به سود مصرفکنندگان، به نفع پویایی بازار و به نفع شرکتهایی است که محصولاتی واقعاً مورد تقاضای مردم میسازند؛ و این همان شیوه کارکرد واقعی علم اقتصاد است.»
برچسب های مرتبط
مطالب مرتبط و پیشنهادی

رکورد ۸۳۳ هزار دانلود ماهانه برای LEGAL-BERT؛ وقتی توسعهدهندهها قید مدلهای گرانقیمت را میزنند!
مدل زبانی تخصصی LEGAL-BERT با ثبت بیش از ۸۳۳ هزار دانلود در ماه روی پلتفرم هاگینگ فیس حسابی خبرساز شده است. این ابزار جمعوجور و تخصصی نشان میدهد که برای پردازش و تحلیل متون حقوقی، حتماً نیازی به مدلهای غولپیکر و پرهزینه ندارید و گزینههای بهینه همچنان در اوج هستند.

جاسوسی هوش مصنوعی در محل کار؛ کارمندان میگویند کارفرماها باید قانوناً مچگیریهایشان را لو بدهند!
نظرسنجیهای تازه نشان میدهد که بیشتر کارمندان حس میکنند مدیرانشان با ابزارهای هوش مصنوعی تمام حرکات آنها را زیر نظر گرفتهاند. حالا بیش از ۸۰ درصد شاغلان خواستار تصویب قانونی شدهاند که شرکتها را مجبور کند هرگونه مچگیری و نظارت هوش مصنوعی در محیط کار را رسماً اعلام کنند.

گزارش داغ مایکروسافت از نفوذ جهانی هوش مصنوعی؛ امارات در صدر و رتبه عجیب آمریکا!
مایکروسافت در تازهترین گزارش خود از ضریب نفوذ هوش مصنوعی در جهان پرده برداشت؛ آماری شگفتانگیز که نشان میدهد امارات و سنگاپور با فاصلهای خیرهکننده پیشتاز دنیا هستند و در مقابل، آمریکا در رتبه ۲۱ جا مانده است. همچنین الگوی استفاده از هوش مصنوعی میان کشورهای غربی و کشورهای در حال توسعه، از تفاوتی عمیق میان کاربردهای روزمره و آموزش پرده برمیدارد.
دیدگاه ها و گفتگوی تخصصی
نظرات خود را با جامعه مخاطبان وایر ای آی در میان بگذارید
هنوز دیدگاهی برای این مطلب ثبت نشده است
اولین نفری باشید که دیدگاه، تحلیل یا دیدگاه خود را درباره این موضوع با دیگران به اشتراک می گذارد.