قمار جدید والاستریت روی دیتاسنترهای هوش مصنوعی؛ فرصت طلایی ملکی یا بمب ساعتی ریسک؟
مؤسسات مالی والاستریت با راهاندازی صندوقهای بورسی، دیتاسنترهای هوش مصنوعی را به عنوان فرصت سرمایهگذاری ملکی جدید به مردم معرفی میکنند. با این حال، تشدید مخالفتهای عمومی، توقف صدور مجوزها در ایالتهای بزرگی چون نیویورک و تگزاس، و چالشهای جدی نقدشوندگی و تأمین برق، ریسکهای سنگینی را پیش روی خریداران گذاشته است.
در یک نگاه (نکات کلیدی خبر)
خلاصه مهمترین نکات و تحولات این گزارش برای مطالعه سریع
- غولهای والاستریت مثل بلکاستون پای مردم عادی را به سرمایهگذاری در دیتاسنترهای هوش مصنوعی باز کردهاند، اما سهام اولین صندوق بورسی آنها حدود ۱۶ درصد سقوط کرده است.
- ۷۰ درصد مردم آمریکا با ساخت دیتاسنتر در محلهشان مخالفند و ایالتهایی مثل نیویورک و تگزاس مجوز پروژههای عظیم را به حالت تعلیق درآوردهاند.
- موانع تأمین برق، هیاهوی کاذب ارزشگذاری هوش مصنوعی و مشکلات نقدشوندگی باعث شده کارشناسان درباره تلههای این بازار نوظهور هشدار جدی بدهند.
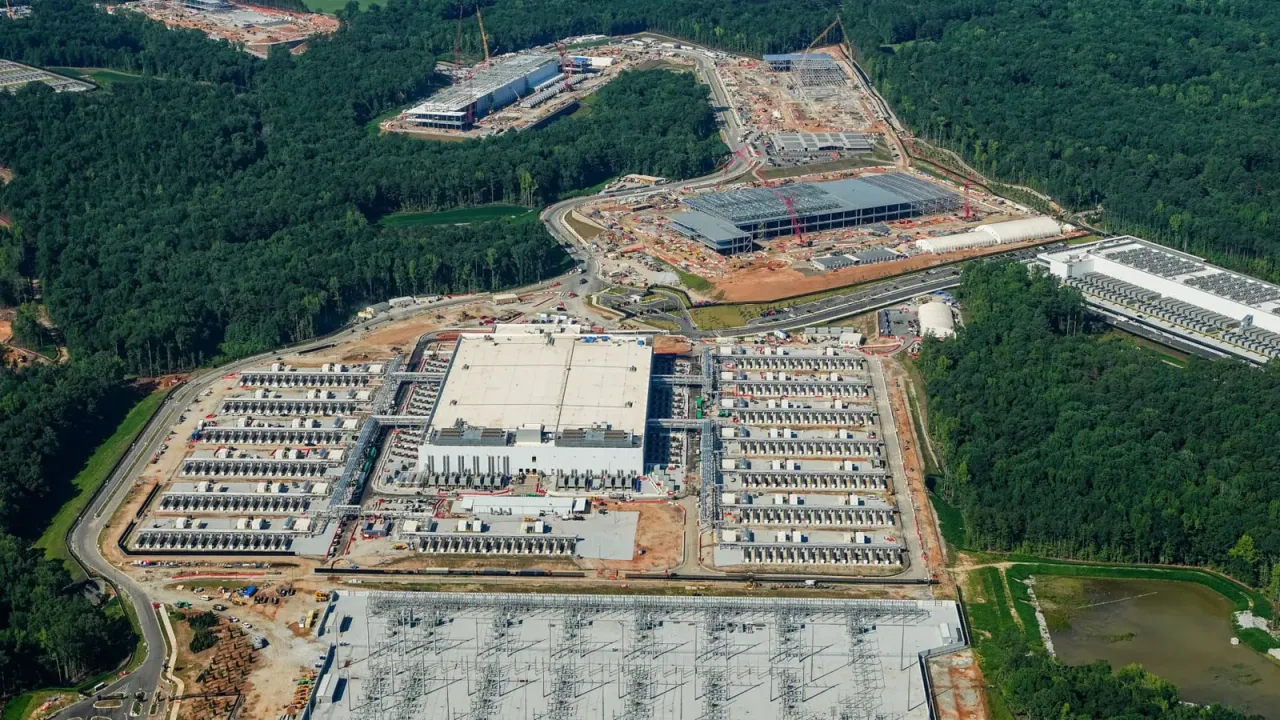
تصویر هوایی از بخشی از مجتمع ۹۲۸ هکتاری دیتاسنتر QTS Fayetteville در جورجیای آمریکا، ۱۷ ژوئیه ۲۰۲۶.
الایژا نوولج | رویترز
موضوع دیتاسنترها این روزها جامعه آمریکا را حسابی دوقطبی کرده است. از یک سو خشم و نارضایتی شهروندان عادی روزبهروز بیشتر میشود و از سوی دیگر، سرمایهگذاران پرنفوذ والاستریت با تمام توان شرط بستهاند که هوش مصنوعی موتور محرک اقتصاد آینده خواهد بود. همزمان با رشد قارچگونه این دیتاسنترها در سراسر خاک آمریکا — همان تأسیسات پردازشی عظیمی که توان پاسخدهی جمینای گوگل (Google Gemini)، میوز متا (Meta Muse)، کلود آنتروپیک (Anthropic Claude) و چتجیپیتی اوپنایآی (ChatGPT) را تأمین میکنند — مؤسسات مالی در تلاشند تا زیرساختهای هوش مصنوعی را به عنوان بخشی از سبد سرمایهگذاری املاک و مستغلات به سرمایهگذاران بفروشند.
تا پیش از این، بخش عمده صندوقهای سرمایهگذاری جایگزین که وعده سهمبری از زیرساختهای فیزیکی اقتصاد هوش مصنوعی را میدادند، در انحصار غولهای نهادی مثل صندوقهای بازنشستگی بود. اما حالا این موج کمکم پای سرمایهگذاران خرد و مردم عادی را هم به این بازی باز کرده است. در این میان، غول سرمایهگذاری بلکاستون (Blackstone) پرچمدار میدان شده و اوایل امسال، صندوق سرمایهگذاری املاک جدیدی (REIT) به نام «تراست زیرساخت دیجیتال بلکاستون» (BXDC) تأسیس کرد که سهام آن در بورس نیویورک معامله میشود.
نیک پل، مدیرعامل این صندوق، در یک گفتوگوی تلویزیونی در ماه مه گفت: «ما این را فرصتی طلایی دیدیم تا کل بازار دیتاسنترهای تثبیتشده را تصاحب کنیم و برایشان جایگاهی در بازار عمومی دستوپا کنیم؛ جایی که واقعاً به آن تعلق دارند.»
در حالی که پروژههای جدید دیتاسنتر در سراسر ایالات متحده با مخالفتهای شدید افکار عمومی، تغییرات سیاسی و توقفهای قانونی در ایالتهایی نظیر نیویورک و تگزاس دستبهگریبان هستند، صندوق بلکاستون تمرکز خود را روی بازارهای باسابقه و تثبیتشدهای مانند شمال ویرجینیا و دالاس گذاشته است؛ مناطقی که حتی قبل از آغاز تب تند هوش مصنوعی هم میزبان دیتاسنترهای غولپیکر بودند.
پل در این رابطه میگوید: «این کمریسکترین شیوه برای ورود به این بازی است.» او میافزاید که بلکاستون میتواند از دل این بازار ۳۰۰ میلیارد دلاری، دیتاسنترها را گلچین کند و به سرمایهگذاران پیشنهاد دهد. این شرکت در عرضه اولیه خود در اواسط ماه مه، ۸۷.۵ میلیون سهم را با قیمت هر سهم ۲۰ دلار فروخت. اما واقعیت بازار با پیشبینیها نخواند و ارزش این صندوق از آن زمان تا کنون حدود ۱۶ درصد سقوط کرده و سهام آن در معاملات روز پنجشنبه به زیر ۱۷ دلار رسید.
بلکاستون از ارائه هرگونه توضیح تکمیلی خودداری کرد.

عملکرد صندوق تراست زیرساخت دیجیتال بلکاستون از زمان عرضه در ماه مه ۲۰۲۶.
توسعهدهندگان دیگری مانند اکوئینیکس (Equinix) و دیجیتال ریالتی تراست (Digital Realty Trust) که در قالب صندوقهای املاک معامله میشوند، در افق بلندمدت نتایج خوبی داشتهاند، هرچند سهام آنها نیز از زمان آغاز به کار صندوق BXDC درجا زده است.
بخش صندوقهای املاک (REIT) امسال نسبت به دورههای پیشینِ رشد نرخ بهره و بازده اوراق قرضه، تابآوری بهتری از خود نشان داد؛ دورههایی که در آنها بازار املاک به دلیل جهش هزینه استقراض متلاطم میشود و جذابیت داراییهای درآمدزا برای خریداران سهام افت میکند. اما بخش عمده این سودها در ماههای نخست سال و پیش از تشدید تنشهای بازار اوراق حاصل شد و بسیاری از سرمایهگذاریهای این بخش از ماه اوت به بعد با موج گسترده فروش مواجه شدند.
با این وجود، پل در تازهترین جلسه گزارش مالی شرکت، این موقعیت را «فوقالعاده عظیم» توصیف کرد و گفت: «انتظار میرود کل بازار هدف کسبوکار ما در چند سال آینده از مرز ۱ تریلیون دلار فراتر برود.»
دیتاسنترها سهم روزافزونی از کل هزینههای ساختوساز را در سطح ملی به خود اختصاص دادهاند. در حقیقت، در شرایطی که هزینههای ساختوساز در بسیاری از صنایع روندی کاهشی داشته، پروژههای ساخت زیرساختهای هوش مصنوعی مانع افت کلی این بخش شده و آمارها را سرپا نگه داشتهاند.
بلکاستون تنها مؤسسهای نیست که دیتاسنترها را به عنوان فرصت سرمایهگذاری معرفی میکند. شرکت بلو آول (Blue Owl) که پیشتر یک صندوق اختصاصی زیرساخت دیجیتال برای سرمایهگذاران نهادی اداره میکرد، طبق گزارشها در پی راهاندازی یک صندوق عمومی REIT به ارزش ۶.۵ میلیارد دلار است تا سرمایهگذاریهای فعلی خود در حوزه دیتاسنتر را زیر چتر این صندوق تازه تجمیع کند. این شرکت میگوید مالک بیش از ۱۳۰ دیتاسنتر در ۳۲ بازار جهانی به ارزش افزون بر ۱۸ میلیارد دلار دارایی است. در طرف مقابل، صندوق BXDC بلکاستون هنوز عملاً سرمایهای وارد پروژهها نکرده است.
بلو آول حاضر به گفتوگو در این باره نشد، اما مارک لیپشولتز، مدیرعامل مشترک این مجموعه، اخیراً در یادداشتی در لینکدین به دفاع تمامقد از این حوزه پرداخت و دیتاسنترها را یکی از قدرتمندترین فرصتهای سرمایهگذاری چند دهه گذشته با نسبت سود به ریسک عالی خواند. لیپشولتز نوشت: «این پروژهها عملکردی کاملاً باثبات همراه با ریسک اعتباری پایین داشتهاند. قراردادها به شکلی محافظتشده طراحی شدهاند که حتی اگر مستأجری زودتر از موعد خارج شود، خسارت ما تمام و کمال جبران میشود.»
از سوی دیگر، شرکت بزرگ مدیریت دارایی بروکفیلد (Brookfield) نیز گرچه صندوق REIT تأسیس نکرده، اما بازوی خدمات دیتاسنتر خود یعنی Csquare را در ماه ژوئیه به عنوان یک نماد مستقل وارد بورس نیویورک کرد؛ هرچند ارزش سهام این شرکت نیز پس از ورود به بازار حدود ۱۶ درصد کاهش یافته است.
اما معادلات این بازار حالا با مانعی سرسخت روبهرو شده که هنگام راهاندازی صندوق بلکاستون اینقدر داغ نبود: واکنش تند و گسترده سیاسی و مردمی. نظرسنجی سراسری گالوپ نشان داد که ۷۰ درصد از مردم آمریکا با احداث دیتاسنتر در نزدیکی محل سکونت خود مخالفند؛ مخالفتی یکپارچه که در نظرسنجی پاییزه نیویورک تایمز و کالج سینا نیز ثابت شد و حدود دو سوم شرکتکنندگان فارغ از گرایش حزبی به ساخت آن نه گفتند.
ایالت نیویورک در ماه ژوئیه به عنوان نخستین ایالت، قانونی برای توقف موقت تأیید دیتاسنترهای مقیاسبزرگ (Hyperscale) تصویب کرد. به دنبال آن، تگزاس هم در ماه اوت دست به کار شد؛ جایی که گرگ ابوت، فرماندار ایالت که سال گذشته تگزاس را «مرکز ثقل هوش مصنوعی» نامیده بود، پس از دستور بررسی وضعیت شبکه برق، صدور مجوزهای جدید را متوقف کرد. برای سرمایهگذاران، ریسک ماجرا تنها به ساخته شدن یا نشدن دیتاسنتر ختم نمیشود؛ بلکه این سیاستهای محلی و ایالتی میتوانند پروژههایی را که سودآوریشان از قبل در محاسبات صندوق لحاظ شده، متوقف یا از ریل خارج کنند.
سهام اوراکل (Oracle) نیز در اواخر سپتامبر پس از ارسال اعلان «فورس ماژور» یا شرایط اضطراری در رابطه با پروژه ژوپیتر (Project Jupiter)، با افت ۴ درصدی روبهرو شد. این مجتمع دیتاسنتر در نیومکزیکو، بخشی از پروژه عظیم توسعه هوش مصنوعی استارگیت (Stargate) است که توسط بلو آول اجرا میشود. اوراکل با اشاره به چالشهای قانونی و مخالفتهای محلی، اعلام کرده اگر پروژه تا سال ۲۰۲۸ عملیاتی نشود، پرداختهای مالی خود را به تعویق خواهد انداخت، هرچند مدعی است پروژه طبق برنامه پیش میرود.
این ریسکها ابعادی جهانی پیدا کردهاند؛ برای مثال، یک شرکت استرالیایی دیتاسنتر تحت حمایت انویدیا و بلکاستون، اخیراً به دلیل استقبال بسیار ضعیف سرمایهگذاران، برنامه عرضه عمومی سهام خود را کاملاً کنار گذاشت.
علاوه بر این، نوسانات کلی اقتصاد که پیوند عمیقتری با بازار هوش مصنوعی پیدا کرده نیز اضطراب سرمایهگذاران را دوچندان کرده است. روز پنجشنبه، همزمان با انتشار گزارشهایی مبنی بر اینکه پیشبینی درآمدهای اوپنایآی نزدیک به ۲۰ میلیارد دلار کمتر از برآوردهای قبلی بوده، سهام بسیاری از شرکتهای مرتبط با هوش مصنوعی افت کرد.
صبور مولا، استاد امور مالی در کالج گتیسبرگ، اشاره میکند که دیتاسنترها میتوانند به دلیل تقاضای صعودی برای رایانش ابری، هوش مصنوعی، سرویسهای دیجیتال و ذخیرهسازی دادهها، گزینههای سرمایهگذاری بلندمدت جذابی باشند.
مولا میگوید: «مراکز استاندارد و باکیفیت میتوانند از طریق قراردادهای اجاره بلندمدت با غولهای فناوری، جریان درآمدی باثباتی به دست آورند.» او میافزاید مهمترین پاداشهای بالقوه شامل درآمد پایدار از اجاره، همسویی با رشد ساختاری اقتصاد دیجیتال و تنوعبخشی به داراییها فراتر از املاک سنتی است.
با این حال، مولا گوشزد میکند که این حوزه به شدت نیازمند سرمایهگذاری سنگین بوده و حیات آن وابسته به تأمین پایدار برق، سیستمهای خنککننده و اتصالات پرسرعت شبکه است؛ در حالی که هیاهو و تب تند پیرامون هوش مصنوعی ممکن است دید سرمایهگذاران را کور کند.
او تأکید دارد: «ریسکهای بنیادین شامل ارزشگذاریهای حبابی ناشی از هیجان مفرط هوش مصنوعی، هزینههای کمرشکن ساخت و نگهداری، وابستگی شدید به چند غول فناوری محدود به عنوان مستأجر و محدودیتهای جدی در شبکه تأمین برق است.»
نگرانیهای دیگری مانند خطر کهنگی سریع فناوری، ریسک تأمین مالی مجدد بدهیها، تأخیرهای اجرایی و ضرورت تزریق بیپایان سرمایه نیز به این فهرست افزوده میشوند.
خطرات دیتاسنترها فراتر از بازار و سیاست
پاتریک داتز، مدیر بخش ریسکهای دیجیتال، و ریچل نیکسون، مدیر مشترک بخش دیتاسنتر در شرکت مشاوره ریسک و بیمه IMA، تأکید دارند که عوامل پیشبینینشده متعددی در سرمایهگذاری دیتاسنترها نقش ایفا میکنند.
داتز میگوید: «از منظر خطرات غیربازاری، بلایای طبیعی و رویدادهای پیشبینیناپذیری وجود دارند که هیچ کنترلی روی آنها ندارید.» او توضیح میدهد که در گذشته به همین دلیل دیتاسنترها عمدتاً در «راسته دیتاسنترها» در ویرجینیا احداث میشدند، چرا که کمتر در معرض بلایای طبیعی قرار داشت؛ اما امروزه اشتیاق برای احداث آنها در نقاط مختلف کشور، این تأسیسات را در معرض خطرات به مراتب بیشتری قرار داده است.
او هشدار میدهد: «همواره این ریسک وجود دارد که تأسیسات از مدار خارج شوند و اینجاست که پای شرکتهای بیمه به میان میآید.»
نیکسون نیز اضافه میکند: «اگر پایداری شبکه افت کند و مرکز نتواند سطح سرویس متعهدشده را تأمین کند، طرفهای قرارداد مشکلات حقوقی و مالی شدیدی به وجود خواهند آورد. ریسکها شوخیبردار نیستند.»
با وجود این، هر دو کارشناس معتقدند که در کلیت ماجرا، دیتاسنترها را گزینهای نسبتاً مطمئن میدانند.
داتز میگوید: «ما باور عمیقی به این صنعت داریم.» او اشاره میکند که دیتاسنترهای ارائهشده به سرمایهگذاران معمولاً کارشناسی شده و تحت پوشش بیمههای سنگین ۳ تا ۵ میلیارد دلاری قرار دارند.
او توضیح میدهد: «در طراحی این مراکز مهندسی و وسواس زیادی به خرج داده میشود؛ اینها پروژههای یکشبه نیستند و شرکتهای بیمه نیز اهل قمار نیستند و کاملاً دست به عصا حرکت میکنند.»
تا به امروز، رغبت خریداران عادی و سهامداران خرد به این بازار ناچیز بوده است. طبق دادههای بازار، حتی در صندوق بورسی بلکاستون، حدود ۹۴ درصد مالکیت در چنگ نهادهای مالی بزرگ قرار دارد.
با این حال، روند ورود سرمایهگذاران خرد با طرحهای تازه پل اتکینز، رئیس کمیسیون بورس و اوراق بهادار آمریکا (SEC)، شتاب بیشتری خواهد گرفت. او اخیراً پیشنهادهایی برای گسترش دسترسی مردم به بازارهای خصوصی ارائه کرد تا سازوکارهای سنتی دنیای ثروتمندان کلان (مانند کارمزد عملکرد در صندوقهای پوشش ریسک یا هج فاند) را به طیف وسیعتری از سرمایهگذاریها تسری دهد.
کارشناسان همانند تجربه اوراکل تذکر میدهند که سرمایهگذاران باید در ورود به این کلاس دارایی نوپا که سالها قلمرو بازیگران نهادی بوده، با طمأنینه و احتیاط کامل قدم بردارند.
مسئله اساسی نخست، نقدشوندگی است. اگر تصور میکنید سرمایهگذاری در دیتاسنتر شبیه دستگاه عابربانک است که هر لحظه اراده کنید پولتان نقد میشود، سخت غافلگیر خواهید شد.
اندرو تارور، مدیر بخش بازارهای خصوصی در شرکت فناوری مدیریت دارایی InvestCloud میگوید: «زیرساخت این نوع سرمایهگذاریها برای جمع کوچکی از بازیگران نهادی با تعهدات سنگین چند میلیون دلاری ساخته شده، نه میلیونها کاربر خرد با پولهای کوچک.»
تارور این فضا را به «مدل اداره پست» تشبیه میکند؛ سامانهای کند با سازوکارهای دستی، نه دادوستد بیوقفه و پرسرعت. به همین جهت افراد قبل از ورود به هر ابزاری خارج از سهام با نقدشوندگی روزانه در بورس، باید سازوکار دورههای بازخرید و محدودیتهای نقدینگی را بشناسند، زیرا داشتن سهم در یک صندوق هرگز به معنی دسترسی فوری به پول نقد نیست. حتی حرفهایها هم تجربه کردهاند که این محدودیتها چطور میتواند به بحران تبدیل شود؛ شبیه تنشهای سال ۲۰۲۶ میان مدیران صندوقهای اعتباری خصوصی و سهامدارانی که از هراس «آخرالزمان شرکتهای نرمافزاری» (SaaSpocalypse) به سمت درهای خروج هجوم بردند.
در نهایت، صندوقهای دیتاسنتر شاید به عنوان سهمی کوچک و بلندمدت در پرتفوی شخصی مناسب باشند، اما جیک فالکون، مدیرعامل مؤسسه Falcon Wealth Advisors، معتقد است سرمایهگذاری در چنین ابزارهایی نباید با تصمیمات احساسی و هیجانهای مقطعی انجام گیرد.
او صندوقهای عمومی REIT را ابزاری معقولتر برای افراد عادی ارزیابی میکند و میگوید: «از آنجا که این صندوقها نقدشوندگی دارند، مخالفت چندانی با آنها نسبت به صندوقهای بسته خصوصی ندارم؛ اما سرمایهگذاران عادی باید قبل از ورود، آگاهی خود را سه برابر کنند. هر شخص باید به ترکیب سبد دارایی خود بنگرد و بسنجد که آیا این سرمایهگذاری برای رسیدن به اهداف مالیاش ضروری است یا خیر.»
او توصیه میکند اگر پاسخ روشنی برای این پرسش ندارند، بهتر است بیشتر کندوکاو کنند یا از یک مشاور مالی امین و حرفهای راهنمایی بخواهند.
برچسب های مرتبط
مطالب مرتبط و پیشنهادی
رمزگشایی از اقتصاد هوش مصنوعی؛ شریک a16z: «ما هنوز هوش مصنوعی واقعی را در زندگی مردم ندیدهایم!»
الیویا مور، از شرکای برجسته صندوق سرمایهگذاری اندریسن هوروویتز (a16z)، در گفتوگویی تازه از پتانسیلهای دستنخورده هوش مصنوعی برای عموم جامعه و لزوم گذر از مدل اشتراک ماهانه به درآمدزایی تبلیغاتی میگوید. او تأکید دارد بیشتر ابزارهای پر سر و صدای فعلی در واقع کاربران حرفهای را هدف گرفتهاند و هوش مصنوعی واقعی هنوز وارد زندگی روزمره مردم نشده است.
روایت ۱۷ مدیر ارشد فناوری: ایجنتهای هوش مصنوعی چطور کار و استخدام را زیرورو میکنند؟
در یک دورهمی کمنظیر در سانفرانسیسکو، ۱۷ مدیر ارشد از غولهایی مثل زوم، فیگما و سرویسناو دور هم جمع شدند تا واقعیتِ بهکارگیری ایجنتهای هوش مصنوعی را فاش کنند. آنها معتقدند دوران کدنویسی سنتی رو به پایان است و تمرکز اصلی به درک سیاق کار و مهارتهای تحلیلی منتقل میشود؛ تغییری بزرگ که حتی ممکن است جایگاه خود مدیران ارشد را هم به چالش بکشد.
راهنمای بقا در آخرالزمان شغلی: ایجنتهای هوش مصنوعی چطور محیط کار را دگرگون میکنند؟
با پیشروی پرسرعت ایجنتهای هوش مصنوعی، ساختار سنتی بازار کار در آستانه تحولی بنیادین قرار گرفته است. مدیران شرکتهای پیشرو معتقدند موفقیت در این دوره جدید نه در رقابت با ابزارها، بلکه در توانایی هدایت و هماهنگسازی ایجنتها، پالایش دادهها و بازآموزی مستمر مهارتها نهفته است.
دیدگاه ها و گفتگوی تخصصی
نظرات خود را با جامعه مخاطبان وایر ای آی در میان بگذارید
هنوز دیدگاهی برای این مطلب ثبت نشده است
اولین نفری باشید که دیدگاه، تحلیل یا دیدگاه خود را درباره این موضوع با دیگران به اشتراک می گذارد.